Adres
Merdivenköy Mah. Nur Sk.
Business İstanbul Sitesi A Blok No:1A
34732 Kadıköy, İstanbul
IMO Net-Zero Süreci ve Bölgesel Regülasyonların Ayrışması: Türk Limanları İçin Stratejik Durum
Özet
Uluslararası denizcilik, düzenleyici regülasyonlar açısından ikiye ayrılma dönemine girdiğini gözlemleyebiliyoruz. Öngörülen küresel bir araç olan Uluslararası Denizcilik Örgütü'nün (IMO) Net-Sıfır Çerçevesi, Avrupa Birliği'nin Emisyon Ticaret Sistemi'ni deniz taşımacılığına genişletmesi ve FuelEU Denizcilik Tüzüğü ile bağlayıcı olan bölgesel bir rejimle eşzamanlı olarak geliştirilmiştir. Bu ikiye ayrılma, IMO üye devletlerinin Net-Sıfır Çerçevesi'ni onaylamalarının ardından, Ekim 2025'te kabulü tam bir yıl ertelemeye oy vermesiyle daha da derinleşmiştir. Bu konu ile ilgili yapılan çalışmalar armatörler ve operatörler üzerine yoğunlaşırken, limanlar, düzenleyici mevzuatın farklılaşmasından dolayı rekabetçi, yatırım ve altyapı etkilerinin görüldüğü, yapısal olarak belirleyici ama yeterince incelenmemiş bir alan olarak karşımıza çıkmaktadır. Bu çalışmada limanlar açısından bu mevzuatlardaki farklılaşma ele alınmış ve ülkemiz açısından değerlendirilmiştir.
Anahtar Kelimeler: denizcilikte karbonsuzlaştırma; IMO Net-Sıfır Çerçevesi; AB Emisyon Ticaret Sistemi; FuelEU Maritime; liman rekabetçiliği; düzenleyici parçalanma; aktarma; Türk Limanları
1. Giriş
Denizcilik, küresel ticari malların hacim olarak yaklaşık beşte dördünü taşımakta ve insan kaynaklı sera gazı emisyonlarının yüzde üçüne yakınına katkıda bulunmaktadır (UNCTAD, 2024; IMO, 2020); bu pay, diğer sektörler karbonsuzlaştıkça olağan-akış koşulları altında artması beklenen bir değerdir. Sektör doğası gereği uluslararası olduğundan, çevresel yönetişimi, Uluslararası Denizcilik Örgütü (IMO) uzlaşı odaklı şekilde yürütmüştür. Bununla birlikte tarihte az görünür bir şekilde, mevcut durumda bölgesel blok olarak AB, küresel rejim kesinleşmeden önce bölgesel ve bağlayıcı düzenlemeleri yürürlüğe koyarak fiilî düzenleyici öncülük üstlenmiştir. Avrupa Birliği, Emisyon Ticaret Sistemi'ni (AB ETS) 1 Ocak 2024'ten itibaren deniz taşımacılığına genişletmiş ve FuelEU Maritime Tüzüğü'nü 1 Ocak 2025'ten itibaren uygulamaya koymuştur (Avrupa Birliği, 2023a, 2023b). Her iki düzenleme de yürürlüktedir; kapsam dahilindeki gemiler için emisyon/enerji kullanımı izlenmekte, raporlanmakta ve akredite doğrulayıcılar tarafından doğrulanmaktadır. AB ETS kapsamında gemiler için tahsisat teslim yükümlülüğü doğmakta, FuelEU Maritime kapsamında ise uyumsuzluk durumunda FuelEU cezaları uygulanmaktadır. Bu nedenle düzenlemeler, özellikle AB limanlarına uğrayan ve kapsam dahilinde olan gemiler için somut mali sonuçlar doğurmaktadır. Buna karşılık IMO, küresel bir deniz yakıtı sera gazı yoğunluğu standardı ile küresel bir emisyon fiyatlandırma mekanizmasını birleştiren Net-Sıfır Çerçevesi’ne ilişkin taslak MARPOL Annex VI değişikliklerini, Deniz Çevresinin Korunması Komitesi’nin seksen üçüncü oturumunda (MEPC 83), Nisan 2025’te onaylamıştır. Ancak çerçevenin nihai kabulü için Ekim 2025’te toplanan MEPC’nin ikinci olağanüstü oturumunda (MEPC/ES.2), görüşmelerin bir yıl ertelenmesine ve oturumun 2026’da yeniden toplanmasına karar verilmiştir. Sonuç olarak karşı karşıya gelinen nokta, öngörülen dünya genelindeki rejimin gecikmesi, bölgesel rejimin ise takvimine uygun biçimde uygulanmaya devam etmesi ile küresel ve bölgesel önlemler arasındaki farkların daralması yerine genişlemesidir (IMO, 2025a, 2025b).
Bu farklılaşmaya yönelik politika ve akademik ilginin önemli bir bölümü, AB ETS kapsamında tahsisat teslimi, FuelEU Maritime kapsamında yoğunluk temelli uyum maliyetleri ve IMO Net-Sıfır Çerçevesi kapsamında öngörülen telafi/surplus birim mekanizmalarının gemi sahipleri, işletmeciler ve kiracılar üzerindeki etkilerine; ayrıca bu düzenlemelerin yakıt üreticileri için yarattığı talep sinyallerine odaklanmıştır (Christodoulou vd., 2021; Kotzampasakis, 2025). Limanlar ise çoğu zaman düzenleyici etkileşimin edilgen arka planı olarak ele alınmıştır. Oysa limanlar, düzenleyici farklılaşmanın gözlemlenebilir ekonomik sonuçlara dönüştüğü yapısal düğüm noktalarıdır. AB ETS ve FuelEU Maritime’da yükümlülüklerin coğrafi kapsamı liman uğrağı, seferin başlangıç ve bitiş noktası ve “port of call” tanımı üzerinden belirlenmektedir. IMO Net-Sıfır Çerçevesi ise küresel ve gemi-temelli bir sistem olarak tasarlanmakla birlikte, uygulanması MARPOL’un bayrak devleti, liman devleti ve kıyı devleti denetim mimarisine dayanacaktır. Bu nedenle bir geminin hangi limanlara, hangi sırayla uğradığı özellikle AB rejimleri bakımından hangi kuralların ve seferin hangi oranının uygulanacağını belirlemekte; düzenleyici yükümlülüğün coğrafyası büyük ölçüde bir limanlar coğrafyası olarak ortaya çıkmaktadır. Bu durum, limanlar arası rekabet, aktarma faaliyetlerinin ve yatırımların yeniden konumlanması, ard bölge bağlantısallığı üzerindeki baskılar ve belirsizlik altında alınan enerji ile alternatif yakıt ikmali altyapısı kararları bakımından önemli sonuçlar doğurmaktadır.
2. İki düzenleyici mimari ve farklılaşmaları
2.1 Küresel hat: IMO Net-Sıfır Çerçevesi ve 2025'teki ertelenmesi
IMO Net-Sıfır Çerçevesi, gemilerden kaynaklanan sera gazı emisyonlarının azaltılmasına ilişkin 2023 IMO Stratejisi’nden doğan başlıca orta-vadeli önlem paketidir. Bu strateji, 2030’a kadar uluslararası deniz taşımacılığının karbon yoğunluğunda 2008 seviyelerine kıyasla en az yüzde kırklık bir azalma ve 2050’ye kadar veya 2050 civarında net sıfır sera gazı emisyonuna ulaşılması yönünde hedefler ortaya koymuş; ayrıca 2030 ve 2040 için toplam yıllık sera gazı emisyonlarına ilişkin gösterge niteliğinde kontrol noktaları belirlemiştir (IMO, 2023). Yapısal olarak çerçeve bir dünya ilkidir: amaç-temelli bir deniz yakıtı standardını sektör genelinde bir sera gazı emisyon fiyatlandırma mekanizmasıyla eşleştirmekte ve MARPOL Sözleşmesi’nin Ek VI’sına eklenecek yeni bir 5. Bölüm içinde konumlanacak biçimde tasarlanmaktadır. Bu Ek’e taraf ülkeler, dünya ticaret filosu tonajının yüzde doksan yedisinden fazlasını temsil etmektedir. Çerçeve, nihai olarak kabul edilip yürürlüğe girdiğinde, uluslararası denizcilik emisyonlarının büyük çoğunluğunu oluşturan 5.000 GT üzerindeki açık deniz gemilerine uygulanacaktır. Uyum sorumluluğu, ISM Kodu anlamında geminin işletilme sorumluluğunu üstlenen şirket üzerinde yoğunlaşmakta; uygulama ve denetim ise MARPOL Ek VI’ya taraf devletlerin bayrak devleti, liman devleti ve kıyı devleti yetkileri aracılığıyla sağlanacak şekilde tasarlanmaktadır. Liman devleti denetimi bu mimarinin önemli bir parçasıdır, ancak tek uygulama kanalı değildir.
IMO Net-Sıfır Çerçevesi iki ana unsurdan oluşmaktadır. Birinci unsur teknik niteliktedir. Buna göre her geminin yıllık sera gazı yakıt yoğunluğu, yani GFI değeri hesaplanacaktır. Bu hesaplama yalnızca yakıtın gemide yakılması sırasında oluşan emisyonları değil, yakıtın üretiminden gemide kullanımına kadar olan tüm yaşam döngüsü emisyonlarını kapsayan “well-to-wake” yaklaşımına dayanır (IMO, 2023).
Çerçevede her yıl için iki ayrı yoğunluk hedefi öngörülmektedir. Bunlardan ilki daha esnek olan Temel Hedef, ikincisi ise daha sıkı olan Doğrudan Uyum Hedefi’dir. Bu hedefler zaman içinde giderek sıkılaşacak ve gemilerin daha düşük emisyonlu yakıt ve teknolojilere yönelmesini amaçlayacaktır.
İkinci unsur ekonomik niteliktedir. Bir gemi Doğrudan Uyum Hedefi’nden daha iyi performans gösterirse artı birimler kazanabilecektir. Bu birimler daha sonra kullanılabilecek veya başka gemilere devredilebilecektir. Buna karşılık, hedeflerin üzerinde emisyon yoğunluğuna sahip olan gemiler açıklarını kapatmak zorunda olacaktır. Bu açık, başka gemilerden alınan artı birimlerle veya IMO Net-Sıfır Fonu’na ödeme yapılarak alınan telafi birimleriyle dengelenebilecektir.
Onaylanan tasarıma göre telafi birimleri iki kademeli fiyatlandırılacaktır. Doğrudan Uyum Hedefi ile Temel Hedef arasındaki emisyon açığı için ton karbondioksit eşdeğeri başına yaklaşık 100 ABD doları; Temel Hedef’in de üzerinde kalan emisyonlar için ise ton başına yaklaşık 380 ABD doları ödeme öngörülmektedir. Sıfır veya sıfıra yakın emisyonlu yakıt ve enerji kaynaklarını kullanan gemiler ise mali ödüllerden yararlanabilecektir. IMO Net-Sıfır Fonu’nda toplanan gelirlerin düşük emisyonlu gemileri, temiz yakıt altyapısını, araştırma ve yeniliği, eğitim ve teknoloji transferini ve özellikle gelişmekte olan ülkelerde adil geçişi desteklemek için kullanılması amaçlanmaktadır (IMO, 2025a).
Çerçeve, Nisan 2025'te MEPC 83'te onaylanmış ve taslak MARPOL değişiklikleri, Ekim 2025'te yapılacak özel bir olağanüstü oturumda kabul edilmek üzere üye devletlere dağıtılmıştır. Bu oturum önlemleri kabul etmemiştir. Nisan'da paketi destekleyen birçok devlet —büyük denizcilik ekonomileri ve dünyanın en büyük gemi inşa ülkesi dâhil— çekimser kalmış veya tutum değiştirmiştir. Oturumun 2026 sonunda yeniden toplanması planlanmaktadır (IMO, 2025b); kabul gerçekleşse dahi, MARPOL'ün zımni kabul usulü yürürlüğe girişten önce ek bir süre gerektireceğinden, en erken gerçekçi uygulama 2028'e doğru kaymaktadır. Böylece erteleme, tam da küresel bir aracın gidermesi gereken politika belirsizliğini uzatmış ve bölgesel rejimin fiilen tek başına kaldığı pencereyi genişletmiştir.
2.2 Bölgesel Hat: AB ETS genişlemesi, FuelEU Maritime ve destekleyici mevzuat
AB mevzuatı tek bir araçtan ibaret değildir; karbon fiyatlandırmasını, yakıt yoğunluğu standardını ve altyapı yükümlülüklerini bir araya getiren, Fit for 55 programı kapsamında şekillendirilmiş iç içe geçmiş bir düzenleme paketidir. Bu pakette AB ETS, deniz taşımacılığına karbon fiyatı getirmekte; FuelEU Maritime gemilerde kullanılan enerjinin sera gazı yoğunluğunu azaltmayı hedeflemekte; AFIR ise alternatif yakıt ve kıyı elektriği altyapısına ilişkin yükümlülükler getirmektedir (Avrupa Birliği, 2023a, 2023b, 2023c).
AB ETS’nin deniz taşımacılığına genişletilmesi, ETS Direktifi’nde 2023 yılında yapılan değişikliklerle gerçekleştirilmiş ve 1 Ocak 2024’ten itibaren uygulanmaya başlamıştır. Sistem, başlangıçta 5.000 GT ve üzerindeki yük ve yolcu gemilerinin karbondioksit emisyonlarını, taşıdıkları bayraktan bağımsız olarak, tahsisat teslimi gerektiren bir üst-sınır-ve-ticaret mekanizmasına dâhil etmiştir (Avrupa Birliği, 2023a). 2026’dan itibaren metan ve diazot monoksit emisyonları da kapsam içine alınmaktadır.
Tahsisat teslim yükümlülüğü kademeli olarak artmaktadır: 2024 yılı için doğrulanmış emisyonların yüzde 40’ı, 2025 yılı için yüzde 70’i ve 2026’dan itibaren yüzde 100’ü için tahsisat teslim edilmesi gerekmektedir. Coğrafi kapsam ise rota temellidir. İki AEA limanı arasındaki seferlerde emisyonların tamamı, bir AEA limanı ile üçüncü ülke limanı arasındaki seferlerde emisyonların yarısı ve AEA limanları içindeki emisyonların tamamı ETS kapsamına girmektedir.
Ekim 2023’te yürürlüğe giren ve 1 Ocak 2025’ten itibaren uygulanan FuelEU Maritime Tüzüğü, AB ETS’nin karbon fiyatlandırma etkisini yakıt kullanımına ilişkin bağlayıcı bir sera gazı yoğunluğu standardıyla tamamlamaktadır. Tüzük, AB limanlarına uğrayan 5.000 GT üzerindeki gemilerde kullanılan enerjinin yıllık ortalama sera gazı yoğunluğunu sınırlar. Bu sınır, 2020 referans değeri olan 91,16 gCO₂e/MJ esas alınarak belirlenmiş; 2025’te %2 azaltımla başlayıp 2050’ye kadar kademeli olarak %80 azaltılacak şekilde sıkılaştırılmıştır (Avrupa Birliği, 2023b).
FuelEU Maritime yalnızca emisyonları fiyatlandırmaz; gemileri düşük ve sıfır emisyonlu yakıt ve enerji kaynaklarına yönlendirir. Ayrıca konteyner ve yolcu gemileri için 2030’dan itibaren belirli limanlarda rıhtımdayken kıyı elektriği veya eşdeğer sıfır emisyon teknolojisi kullanma yükümlülüğü getirir. Tüzük, biyolojik olmayan yenilenebilir yakıtları teşvik eden hükümler de içerir. AFIR ise özellikle TEN-T limanlarında kıyı elektriği ve belirli alternatif yakıt altyapısının kurulmasını zorunlu kılarak bu düzenlemeyi arz tarafında tamamlar.
Mevcut tartışma açısından kritik olarak, AB yasa koyucusu, bölgesel bir karbon fiyatının gemileri ETS maruziyetini azaltmak için uğrak düzenlerini değiştirmeye yöneltebileceğini öngörmüş ve rejime kaçınmayı önleyici bir mekanizma eklemiştir. Özellikle konteyner gemileri, teorik olarak bir AEA limanındaki aktarma uğrağını yakındaki bir AB-dışı aktarma limanına kaydırarak, ETS kapsamında yalnızca daha kısa bir sefer bacağı bırakmaya çalışabilir.
Bu riski azaltmak için mevzuat, belirli komşu AB-dışı konteyner aktarma limanlarındaki uğrakları “uğrak limanı” olarak kabul etmez. Bir limanın bu kapsama alınabilmesi için, AB üyesi bir devletin yetkisi altındaki bir limana 300 deniz milinden daha yakın olması, konteyner trafiğinin %65’inden fazlasının aktarma niteliği taşıması ve ilgili üçüncü ülkenin eşdeğer önlemler uygulamaması gerekir. Bu durumda söz konusu limandaki uğrak, seferi ETS/FuelEU kapsamı açısından kesmez; böylece geminin yalnızca kısa bir AB bağlantılı bacak üzerinden yükümlülük doğurması engellenir. Komisyon bu çerçevede şimdiye kadar iki limanı, Fas’taki Tanger Med ve Mısır’daki East Port Said’i, komşu konteyner aktarma limanı olarak belirlemiştir (Avrupa Komisyonu, 2023, 2025). Liste düzenli olarak gözden geçirilip güncellenebilir niteliktedir.
2.3 Düzenlemelerde Farklılaşma
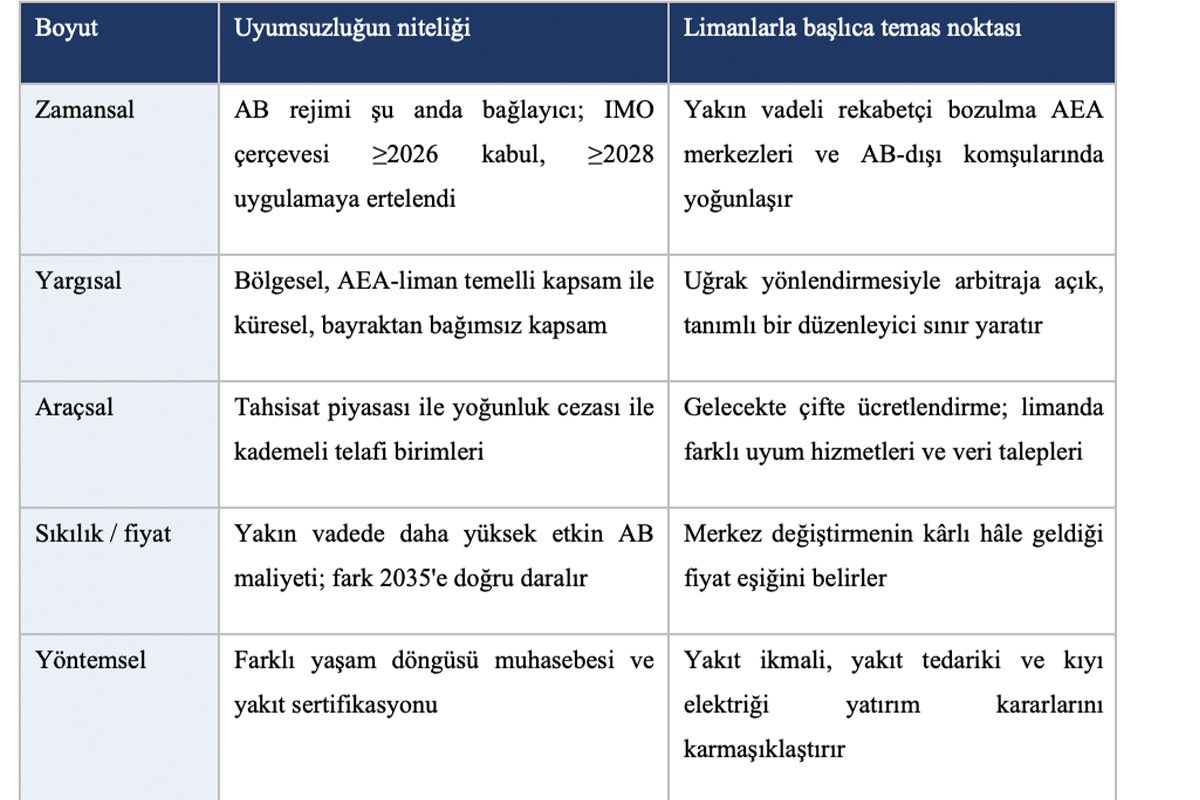
İki rejim karşılaştırıldığında farklılaşmalarının çok boyutlu olduğu görülür. Temel olarak beş boyutta alabileceğimiz farklılaşma ve bunların limanlar üzerinde görülebilecek etkisi Tablo 1.1. de verilmiştir.
Tablo 1.1 Mevzuat Uyumsuzluklarının Niteliği ve Limanlar Üzerindeki Etkileri
3. Limanlar Açısından Farklılaşmanın Etkileri
Düzenleyici yükümlülük limanlarda billurlaştığından, küresel ve bölgesel rejimler arasındaki farklılaşma liman düzeyindeki sonuçlara beş tanımlanabilir kanal üzerinden ulaşır. Bu kanallar kavramsal olarak ayrı olsa da ampirik olarak iç içe geçer ve büyük ölçüde denizcilikteki karbon kaçağının yerleşik türleriyle —özellikle liman kaçınması ve gemi ikamesiyle— örtüşür (Lagouvardou & Psaraftis, 2022; Kotzampasakis, 2025).
Birinci kanal, kaçınma amaçlı uğraklardır. AB rejimi maliyeti AEA uğraklarına ve seferlerin AEA'ya yakın bacaklarına bağladığından, düzenleyici sınır boyunca bir maliyet eğimi oluşur. Çalışılmış modeller bunun mütevazı karbon fiyatlarında dahi cazip olabileceğini gösterir (Lagouvardou & Psaraftis, 2022); üstelik sefer uzadığında toplam emisyonları artırarak çevresel olarak da ters etki yaratabilir.
İkinci kanal, yatırım ve kapasite kaçağıdır. Mevcut hizmetlerin yönlendirilmesinden daha yavaş ama daha kalıcı olan bu kanalda, AB-dışı merkezlerde sürekli maliyet avantajı beklentisi yeni terminal kapasitesini bu konumlara yönlendirebilir; sapma, onlarca yıllık sabit varlıklara ve imtiyaz sözleşmelerine gömülür ve geri döndürülmesi en zor boyuttur.
Üçüncü kanal, bağlanırlık ve besleme ağıdır. Doğrudan uğrakların azalması ağı inceltir, besleme (feeder) hizmetlerine bağımlılığı artırır ve erişim kalitesini düşürür. Az sayıda merkeze bağımlı çevresel ve ada ekonomileri bu kayba daha açık olduğundan, yeknesak bir bölgesel fiyat yeknesak olmayan bölgesel etkiler doğurabilir.
Dördüncü kanal, etkinleştirici-altyapı ikilemidir. Limanlar karbonsuzlaştırmanın vazgeçilmez düğümleri (yakıt ikmali, depolama, kıyı elektriği) olsa da, gereken yatırımlar sermaye-yoğun, uzun ömürlü ve rejimler arasında farklılaşan parametrelere duyarlıdır. Erken yatırım yapan liman atıl varlık riski, bekleyen liman ise uyumlu tonajı ve rekabeti kaybetme riski taşır; IMO çerçevesinin askıda olması bu belirsizliği keskinleştirir.
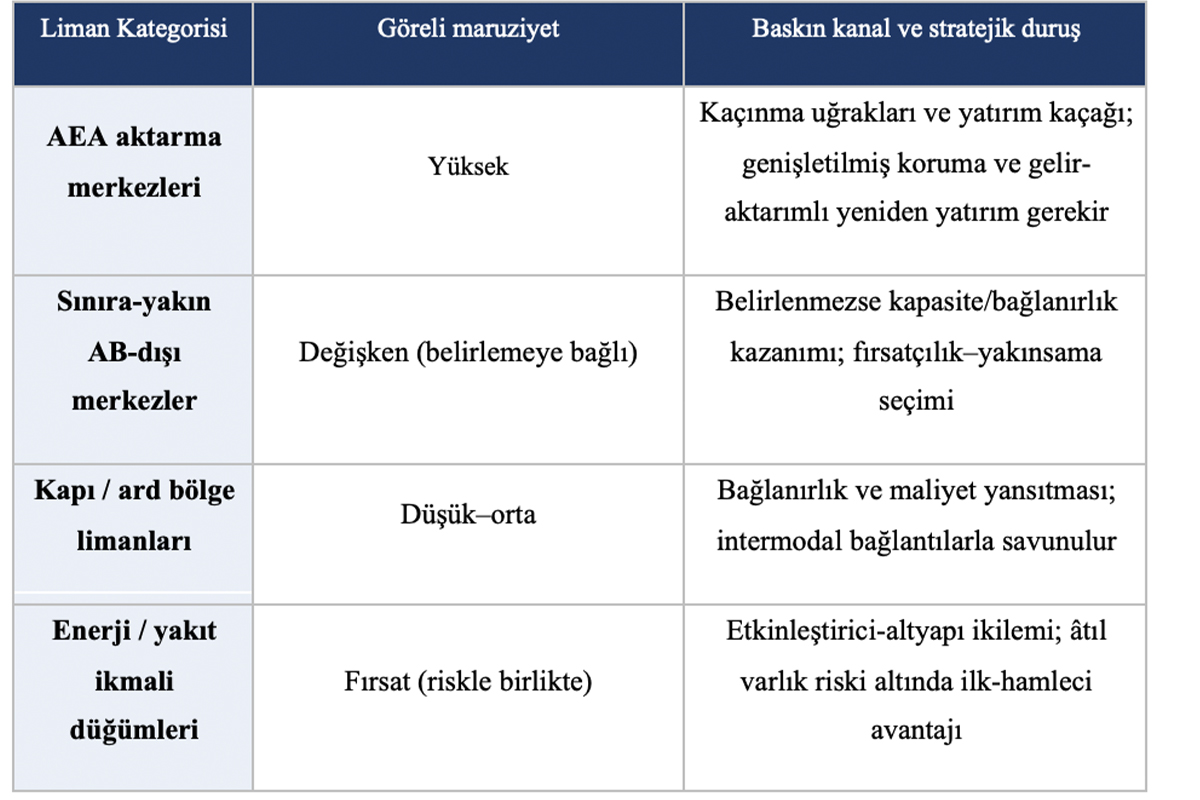
Beşinci kanal, idari yük ve uyum yığınıdır. ETS ve FuelEU yükümlülüklerinin üzerine farklı bir temelde IMO raporlamasının eklenmesi, örtüşen ama özdeş olmayan veri talepleriyle katmanlı bir uyum yığını yaratır; bu yükün bir kısmını limanlar ve hizmet ekosistemleri üstlenir, ama aynı zamanda uyum-kolaylaştırma hizmetleriyle değer de üretebilir.Bu kanallar bütün limanları aynı biçimde etkilemez; maruziyet, bir limanın ağdaki işlevine, düzenleyici sınıra göre konumuna ve enerji düğümü olarak hazır bulunuşluğuna göre değişir. Analitik olarak dört kategori ayırt edilebilir.
En yüksek maruziyet, AEA aktarma merkezlerindedir (başta batı ve orta Akdeniz kapıları); çünkü aktarma yükü en kolay yer değiştirebilen yüktür ve sınırdaki maliyet eğimi, yakında bir AB-dışı ikame bulunduğunda kolayca sömürülür. Kaçınma-önleyici liste yalnızca kısmi koruma sağlar — sadece belirlenmiş iki limana ve onların kapsadığı belirli ikameye karşı işler; eşiğin hemen altındaki limanlara yönelmeyi ya da hizmet yeniden tasarımıyla yapılan yapılanmayı engellemez.
Sınıra-yakın AB-dışı merkezler belirsiz bir konumdadır. Tanger Med ve East Port Said belirlenerek kaçınma destinasyonu olmaktan kısmen çıkarılmış, böylece avantajları da sınırlanmıştır; eşik altındaki diğer Akdeniz ve Kuzey Afrika limanları ise durumlarını korumaktadır. Türkiye bu kategorinin en öğretici örneğidir (büyük bir aktarma merkezi + inşa hâlindeki bir karbon rejimi) Genel olarak bu devletler, fırsatçı uyumsuzluk ile stratejik yakınsama arasında, farklı risk profilli gerçek bir seçimle karşı karşıyadır.
Kapı ve ardbölge limanları yapısal olarak daha az maruz kalır; çünkü kendi ithalat–ihracat yükü, maliyet nereye bağlanırsa bağlansın AEA'ya ulaşmak zorundadır ve fiyat, yer değiştirmeyi tetiklemek yerine yükleticiye yansıtılır. Asıl maruziyetleri, bağlanırlık kanalı üzerinden işler; güçlü intermodal (demiryolu, iç su yolu) bağlantılar ise kaçınmayı zorlaştırarak rekabetçi bir savunma sağlar.
Son olarak, diğer kategorileri kesen bir boyut, limanın enerji ve yakıt ikmali düğümü olarak konumudur. Çok-yakıtlı ikmal ve yüksek kapasiteli kıyı elektriğine erken yatırım yapan limanlar, uyum baskısını bir avantaja çevirip uyumlu tonajı çekebilir (Christodoulou & Cullinane, 2024). Bu avantaj atıl varlık riski altında kazanılsa da, sonuçların asimetrisi —ilk hamlecinin talebi yakalaması, geç kalanın kaybetmesi— özellikle kamu eş-yatırımı ve yeşil koridor ortaklıkları riski azalttığında, belirsizliğe rağmen harekete geçmeyi gerekçelendirir. Tablo 2 de bu durum özet olarak verilmiştir.
Tablo 2
4. Türk Limanları Açısından Değerlendirme
Sınıra yakın devletler arasında Türkiye, düzenleyici sınır ikileminin en öğretici örneklerinden birini sunar. Bunun nedeni, Türkiye’de üç unsurun aynı anda bulunmasıdır: AB’nin kaçınma-önleyici coğrafi mantığına yakın büyük aktarma limanları; tasarım aşamasından kurumsal inşa aşamasına geçen ulusal bir karbon fiyatlandırma mimarisi; ve Gümrük Birliği yoluyla AB ile derin ticari bütünleşme.
Türkiye, karbon fiyatlandırması bakımından önemli bir eşikten geçmiştir. 7552 sayılı İklim Kanunu, 9 Temmuz 2025’te Resmî Gazete’de yayımlanmış; ulusal emisyon ticaret sisteminin yasal temelini oluşturmuş ve 2053 net sıfır hedefini hukuki çerçeveye dâhil etmiştir (İklim Kanunu, 2025). Ardından Türkiye Emisyon Ticaret Sistemi Yönetmeliği taslağı, İklim Değişikliği Başkanlığı tarafından 22 Temmuz 2025’te kamuoyu görüşüne açılmıştır. Mevcut taslak itibarıyla TR-ETS ağırlıklı olarak sabit tesisler ve SKDM sektörleri etrafında şekillenmektedir; deniz taşımacılığına uygulanıp uygulanmayacağı ayrıca tasarlanmalıdırTaslak, 2026–2027 için bir pilot dönem ve 2028’den itibaren ilk uygulama dönemini öngörmektedir. Piyasa mimarisi, Karbon Piyasası Kurulu, İklim Değişikliği Başkanlığı ve EPİAŞ arasında paylaştırılmış bir yönetişim yapısına dayanmaktadır (İklim Değişikliği Başkanlığı, 2025).
Bu mimarinin önemli bir yönü, AB’nin Sınırda Karbon Düzenleme Mekanizması karşısında savunmacı bir işlev üstlenmesidir (Avrupa Birliği, 2023d). Ulusal karbon fiyatı, Türk ihracatçılarının AB pazarında karşılaşacağı karbon maliyetini azaltma ve karbon gelirinin ülke içinde kalmasını sağlama amacıyla da ilişkilendirilmektedir. Ayrıca İklim Kanunu, Türkiye’ye özgü bir sınırda karbon düzenleme mekanizmasının kurulabilmesine imkân tanımaktadır. Bununla birlikte, mevcut başlangıç mimarisi sabit sanayi ve enerji tesisleri etrafında şekillenmiştir. Deniz taşımacılığının ulusal karbon fiyatlandırmasına dâhil edilip edilmeyeceği, bunun ne zaman ve nasıl yapılacağı ve AB bakımından “eşdeğer” kabul edilip edilmeyeceği açık bir durum değildir.
Bu tercih önemlidir; çünkü AB’nin kaçınma-önleyici mekanizması, ilgili üçüncü ülkede ETS veya FuelEU Maritime bakımından eşdeğer önlemler uygulanıyorsa, o ülkedeki aktarma limanlarının listeye alınmamasına imkân tanır (Avrupa Komisyonu, 2023). Bu nedenle Türkiye’nin karbon fiyatlandırması yalnızca iç politika aracı değildir; aynı zamanda Türk limanlarının AB düzenlemeleri karşısındaki konumunu etkileyebilecek stratejik bir önlemdir. Türkiye deniz taşımacılığını karbon fiyatlandırmasının dışında bırakırsa, bazı Türk aktarma merkezleri gelecekte AB’nin komşu konteyner aktarma limanı listesi bakımından incelenebilir. Buna karşılık Türkiye denizcilik faaliyetleri için eşdeğer bir karbon fiyatı kurarsa, bu tür bir belirleme riskini azaltabilir; ancak aynı zamanda kaçınma amaçlı trafik çekmeye dayalı geçici maliyet avantajını da sınırlamış olur. Bu ikilem, fırsatçı uyumsuzluk ile etki yoluyla yakınsama arasındaki stratejik tercihi ortaya koyar.
Türkiye, aktif bir IMO üyesi ve güçlü bir denizcilik sanayi ülkesi olarak, Net-Sıfır Çerçevesi’ne ilişkin 2026 müzakerelerinde yaşam döngüsü emisyon muhasebesi, yakıt sertifikasyonu ve fon gelirlerinin kullanımı gibi konularda pozisyon geliştirme imkânına sahiptir. Bu çok taraflı yol, AB odaklı eşdeğerlik hesabından ayrı değildir; aksine onu tamamlar. Tutarlı bir sınır-ülkesi stratejisi, Türkiye’nin AB ile yakınsama politikasını, liman rekabeti ve IMO müzakereleriyle birlikte yürütmesini gerektirir.
Türkiye açısından temel stratejik mesele, kısa vadede AB düzenlemelerine tam yakınsama varsaymak yerine, düzenleyici farklılaşmanın bir süre daha devam edebileceğini kabul ederek planlama yapmaktır. Bu nedenle ticari kararlar, liman yatırımları ve filo stratejileri tek bir düzenleyici gelecek senaryosuna bağlanmamalı; farklı karbon fiyatı, yakıt standardı, eşdeğerlik ve kaçınma-önleyici uygulama senaryolarına karşı stres testine tabi tutulmalıdır. Böyle bir yaklaşım, hem AB ETS ve FuelEU Maritime kaynaklı maliyetlerin hem de IMO Net-Sıfır Çerçevesi’nin olası etkilerinin birlikte değerlendirilmesini sağlar.
Bu çerçevede Türkiye’nin liman politikası yalnızca kaçınma riskine değil, aynı zamanda enerji ve uyum altyapısı üzerinden doğabilecek fırsatlara odaklanma üzerine kurulabilir. Kıyı elektriği, modüler ve çok-yakıtlı ikmal sistemleri, metanol, amonyak, hidrojen türevli yakıtlar ve diğer düşük emisyonlu yakıt altyapıları esnek biçimde tasarlanması esneklik getirir ki bu esneklik, belirsizlik altında atıl varlık riskini azaltırken, erken yatırım yapan limanlara ilk-hamle avantajı sağlayabilir. Kamu eş-yatırımları, yeşil koridor ortaklıkları ve uluslararası finansman mekanizmaları ise bu yatırımların riskini paylaşmak için kullanılması destekleyici faaliyetler olarak önemlidir.
Türk limanlarının rekabet gücü, yalnızca deniz tarafındaki maliyet farklarına değil, ard bölge bağlantılarının gücüne de bağlıdır. Demiryolu, karayolu, iç lojistik merkezleri ve intermodal bağlantılar güçlendirildikçe, yüklerin Türk limanlarını veya Türkiye bağlantılı hizmet ağlarını atlaması yapısal olarak zorlaşır. Bu nedenle intermodal bağlanırlık, düzenleyici farklılaşmaya karşı bir rekabetçi savunma aracı olarak görülmelidir. Aynı zamanda limanlar, artan ETS, FuelEU ve IMO raporlama yükünü yalnızca idari bir maliyet olarak değil, uyum-kolaylaştırma ve veri hizmetleri yoluyla yeni bir değer önerisi olarak değerlendirebilir.
Sınıra yakın ve AB-dışı bir kıyı devleti olarak Türkiye’nin önünde iki temel seçenek bulunmaktadır. Birincisi, kısa vadede düzenleyici farklılıktan yararlanarak saptırılmış trafik çekmeye çalışmaktır. Ancak bu strateji, AB’nin kaçınma-önleyici mekanizmalarına dâhil edilme, itibar kaybı ve piyasa erişiminde belirsizlik gibi riskler taşır. İkinci seçenek ise uluslararası standartlarla stratejik yakınsama yoluna gitmektir. Bu yaklaşım, kısa vadeli maliyet avantajını sınırlayabilir; ancak uzun vadeli piyasa erişimini, düzenleyici güvenilirliği ve kural tasarımı üzerinde etki kapasitesini güçlendirici bir durum oluşturabilir.
Türkiye’nin stratejisi ayrıca Akdeniz ölçeğinde bölgesel iş birliğiyle desteklenmelidir. Standartlar, yakıt altyapısı, kıyı elektriği, yeşil koridorlar ve liman bağlanırlığı alanlarında bölgesel koordinasyon izlenmesi önemli olacaktır. Aynı şekilde Türkiye, IMO süreçlerine etkin biçimde katılarak yaşam döngüsü emisyon muhasebesi, yakıt sertifikasyonu, fon gelirlerinin kullanımı ve gelişmekte olan ülkelerin geçiş maliyetleri gibi konularda kendi liman, filo ve sanayi çıkarlarını yansıtan pozisyonlar geliştirmelidir.
Son olarak, liman karbonsuzlaştırması Türkiye’nin ulusal enerji ve adil geçiş stratejisinden ayrı düşünülmemelidir. Kıyı elektriğinin gerçek iklim değeri, kullanılan elektriğin karbon yoğunluğuna; alternatif yakıtların rekabet gücü ise ülkenin yenilenebilir enerji, sanayi, lojistik ve yakıt üretim kapasitesine bağlıdır. Bu nedenle Türkiye için en rasyonel yaklaşım, limanları yalnızca düzenleyici baskıya maruz kalan noktalar olarak değil, enerji dönüşümünün, ticaret politikasının ve bölgesel rekabet stratejisinin birleştiği kritik düğümler olarak ele almaktır.
5. Sonuç
Bölgesel denizcilik iklim önlemlerinin, uyumlaştırılmış küresel bir rejime geçici bir köprü olduğu yönündeki yaygın varsayım, olaylar tarafından aşılmıştır. IMO Net-Sıfır Çerçevesi'nin Nisan 2025'te onaylanması yakınsama olasılığını gündeme getirmiş; altı ay sonra ertelenmesi bu olasılığı ötelemiş ve bunu yaparken farklılaşmayı geçici bir rahatsızlıktan, on yılın ikinci yarısı boyunca sürmesi muhtemel yapısal bir koşula dönüştürmüştür. Bu makale, söz konusu koşulun sonuçlarının soyut anlamda gemiler tarafından değil, aynı zamanda limanlar tarafından hissedildiğini savunmuştur; çünkü her iki rejim de yükümlülüğü liman uğrağına bağlar ve böylece düzenlemenin coğrafyasını bir limanlar coğrafyası kılar. Türkiye, riskleri yönetebilirse bu süreçten altyapı, uyum hizmetleri ve yeşil koridorlar açısından fırsat üretebilir.
Kaynakça
Avrupa Birliği. (2023a). (AB) 2023/959 sayılı Direktif: 2003/87/EC sayılı Direktifi deniz taşımacılığı emisyonlarını kapsayacak biçimde değiştiren düzenleme. Avrupa Birliği Resmî Gazetesi, L 130.
Avrupa Birliği. (2023b). (AB) 2023/1805 sayılı Tüzük: deniz taşımacılığında yenilenebilir ve düşük karbonlu yakıtların kullanımına ilişkin (FuelEU Maritime). Avrupa Birliği Resmî Gazetesi, L 234.
Avrupa Birliği. (2023c). (AB) 2023/1804 sayılı Tüzük: alternatif yakıt altyapısının yaygınlaştırılmasına ilişkin (AFIR). Avrupa Birliği Resmî Gazetesi, L 234.
Avrupa Birliği. (2023d). (AB) 2023/956 sayılı Tüzük: Sınırda Karbon Düzenleme Mekanizmasının kurulmasına ilişkin (CBAM). Avrupa Birliği Resmî Gazetesi, L 130.
Avrupa Komisyonu. (2023). (AB) 2023/2297 sayılı Komisyon Uygulama Tüzüğü: komşu konteyner aktarma limanlarının belirlenmesine ilişkin (26 Ekim 2023). Avrupa Birliği Resmî Gazetesi
Avrupa Komisyonu. (2025). (AB) 2025/1127 sayılı Komisyon Uygulama Tüzüğü: (AB) 2023/1805 sayılı Tüzük kapsamında komşu konteyner aktarma limanlarının belirlenmesine ilişkin (6 Haziran 2025). Avrupa Birliği Resmî Gazetesi.
Christodoulou, A., & Cullinane, K. (2024). The prospects for, and implications of, emissions trading in shipping. Maritime Economics & Logistics, 26(1), 168–184. https://doi.org/10.1057/s41278-023-00261-1
Christodoulou, A., Dalaklis, D., Ölçer, A. I., & Ghaforian Masodzadeh, P. (2021). Inclusion of shipping in the EU-ETS: Assessing the direct costs for the maritime sector using the MRV data. Energies, 14(13).
İklim Değişikliği Başkanlığı. (2025). Türkiye Emisyon Ticaret Sistemi Yönetmeliği Taslağı [kamuoyu görüşüne açılış, 22 Temmuz 2025]. T.C. Çevre, Şehircilik ve İklim Değişikliği Bakanlığı.
İklim Kanunu (Kanun No. 7552). (2025, 9 Temmuz). Resmî Gazete. T.C. Cumhurbaşkanlığı.
International Maritime Organization [IMO]. (2020). Fourth IMO GHG study 2020. IMO.
International Maritime Organization [IMO]. (2023). 2023 IMO strategy on reduction of GHG emissions from ships (Resolution MEPC.377(80)). IMO.
International Maritime Organization [IMO]. (2025a). IMO approves net-zero regulations for global shipping. IMO.
International Maritime Organization [IMO]. (2025b). Net-zero framework: Extraordinary session of the MEPC (MEPC/ES.2) — adoption deferred to 2026 IMO.
Kotzampasakis, M. (2025). Maritime emissions trading in the EU: Systematic literature review and policy assessment. Transport Policy, 165, 28–41. https://doi.org/10.1016/j.tranpol.2025.02.014
Lagouvardou, S., & Psaraftis, H. N. (2022). Implications of the EU Emissions Trading System (ETS) on European container routes: A carbon leakage case study. Maritime Transport Research, 3, 100059. https://doi.org/10.1016/j.martra.2022.100059
UNCTAD. (2024). Review of maritime transport 2024. United Nations.
Merdivenköy Mah. Nur Sk.
Business İstanbul Sitesi A Blok No:1A
34732 Kadıköy, İstanbul