Adres
Merdivenköy Mah. Nur Sk.
Business İstanbul Sitesi A Blok No:1A
34732 Kadıköy, İstanbul

AB’nin Karbon Kuralları Akdeniz Liman Haritasını Değiştirir mi?
Özet
Avrupa Birliği’nin (AB) deniz taşımacılığını iklim politikalarının kapsamına alması, armatörler kadar liman işletmecileri bakımından da yeni bir rekabet sorusunu ortaya çıkarmaktadır: Karbon maliyeti ve düşük emisyonlu yakıt altyapısı, yük hareketlerinin belirli limanlarda toplanmasına veya bazı limanların göreli konum kaybetmesine yol açabilir mi? Bu çalışmada, bu soruya nedensel bir test uygulanmamış, bunun yerine Eurostat’ın 2026’nın ilk çeyreğine ait verileri kullanılarak, veri bulunan Akdeniz odaklı ana limanlarda yük hacminin nasıl dağıldığını incelenmiştir. İncelenen 348 tekil liman kaydının 60’ında sayısal ilk çeyrek (Q1) değeri bulunmaktadır; 288 kayıtta değer “mevcut değil” olarak işaretlenmiştir. Sayısal gözlemler içinde toplam yük hacmi 231170 bin ton olarak hesaplanmıştır. İlk beş liman, bu eksiksiz olmayan gözlem kümesinin yüzde 39,95’ini oluşturmaktadır. En yüksek değerler Aliağa, İzmit, İskenderun/Hatay, Algeciras ve Valencia’da görülmektedir. Bulgular, Akdeniz liman rekabetinin birkaç yüksek hacimli merkezde yoğunlaştığına işaret ediyor; ancak veri kapsamındaki boşluklar ve tek çeyrekle sınırlı tasarım, bu yoğunlaşmanın AB karbon kurallarından kaynaklandığı sonucuna izin vermemektedir.
Anahtar kelimeler: Akdeniz limanları, EU ETS, liman rekabeti, Eurostat, yük elleçleme, deniz taşımacılığı
1. Giriş
AB’nin deniz taşımacılığındaki karbon politikası, doğrudan gemilerin emisyonlarını hedef alsa da ekonomik sonuçları limanlara da yansıyabilir. Avrupa Komisyonu’na (AK) göre AB Emisyon Ticaret Sistemi (EU ETS), Ocak 2024’ten itibaren bayrağı ne olursa olsun AB limanlarına giren 5000 gros ton ve üzerindeki büyük gemilerin belirli kapsam dâhilindeki emisyonlarını kapsamaktadır. AB dışından başlayan veya AB dışında sona eren seferlerde emisyonların yüzde 50’si, iki AB limanı arasındaki seferlerde ve geminin AB limanındaki hareketlerinde ise yüzde 100’ü sistem kapsamında tutuluyor (AB, 2026a). Bu yapı, yakıt seçimi, sefer planlaması, limanda kalış süresi ve düşük emisyonlu yakıt ikmal imkânı gibi unsurları liman rekabetinin dolaylı bileşenleri hâline getirebilecektir.
Bununla birlikte, bir düzenlemenin yürürlüğe girmesi ile liman haritasının değişmesi arasında kendiliğinden bir nedensellik ilişkisi kurulamaz. Bir limanın yük hacmi; artalan bağlantıları, sanayi kümeleri, enerji ve emtia akımları, terminal kapasitesi, demiryolu ve karayolu bağlantıları, güvenlik koşulları ve ana hat taşımacılığı kararlarıyla birlikte şekillenir. 2026’nın tek bir çeyreğinde görülen yüksek veya düşük değerler, bu faktörlerin hangisinden kaynaklandığını tek başına göstermez.
Bu nedenle burada sorulan soru daha sınırlıdır. Amaç, AB karbon kurallarının etkisini kanıtlamak değil; karbon maliyetlerinin tartışıldığı bir dönemde Akdeniz odaklı liman rekabetinin hangi hacim merkezleri etrafında yoğunlaştığını görmek ve bu tür bir tartışmanın veri bakımından hangi sınırlar içinde yapılabileceğini ortaya koymaktır. Bununla birlikte, Eurostat verisi liman yük hacmi dağılımını gösterir; AB karbon kurallarının bu dağılıma neden olduğunu kanıtlamaz.
2. Yöntem
Çalışmada yalnızca Eurostat’ın ana limanlara/limanlardan taşınan malların brüt ağırlığı, trafik yönü ve türüne göre (ulusal ve uluslararası) veri seti kullanılmıştır (AB, 2026b). Eurostat bu istatistiklerin liman düzeyinde toplanan verilerden üretildiğini ve ulusal makamların liman yönetim sistemleri, ulusal denizcilik veri tabanları, gümrük veri tabanları veya liman ve acentelere uygulanan anketlerden yararlanabildiğini açıklamaktadır (AB, 2026c).
Verilerin elde edildiği web sayfasında Eurostat verileri ayrıntılı olarak incelendiğinde, 2026-ikinci çeyrek (Q2) değerlerinin ülkeler arasında ortak bir gözlem kümesi oluşturmadığı gözlenmiştir. İkinci çeyrek’de sayısal değerler esas olarak Türkiye ve Hırvatistan satırlarında bulunurken Fransa, Yunanistan, İtalya ve İspanya’nın tekil limanlarında sayısal değerler bulunamamıştır. Bu nedenle karşılaştırılabilir analiz yalnızca 2026-Q1 verileri üzerinden yapılmıştır.
Akdeniz odaklı çerçeve, Eurostat’ın raporlama coğrafyasındaki ilgili deniz kıyısı ve ülke kodları kullanılarak kurulmuştur. Tek tek liman satırları tutularak; ülke toplamları, deniz kıyısı alanı toplamları, “diğer limanlar” satırları ve gemiden gemiye transfer gibi toplulaştırılmış kayıtlar analizin dışarıda bırakılmıştır. İspanya bakımından Eurostat’ın “Akdeniz ve Güney Atlantik” raporlama grubu ile Ceuta ve Melilla kayıtları veri çerçevesinde yer almaktadır. Bu nedenle sonuçlar, fiziksel kıyı çizgisine dayalı bağımsız bir sınıflandırma değil, Eurostat’ın kendi raporlama yapısı içindeki Akdeniz odaklı liman örneklemi olarak okunmalıdır.
İlk çeyrek toplamı, yalnızca sayısal değeri bulunan limanlar için hesaplanmıştır. “:” işareti bulunan veri hücreleri eksik veri kabul edilmiş; sıfır olarak değerlendirilmemiştir. Liman payları da bütün Akdeniz limanlarının payı olarak değil, Q1 değeri bulunan gözlemler toplamı içindeki pay olarak hesaplanmıştır. Bu ayrım, sonuçların doğru yorumlanması bakımından önemlidir.
3. Sonuçlar
Veri setleri çerçevesinde 348 tekil Akdeniz odaklı liman kaydı bulunmaktadır. Bunların 60’ında 2026- Q1 için sayısal değer mevcuttur, 288’inde ise değer bulunmamaktadır. Sayısal gözlemlerin toplamı 231170 bin ton olarak hesaplanmıştır. Mevcut değerler arasında ortalama liman hacmi 3852,8 bin ton, medyan ise 1197,5 bin ton’dur. Ortalama ile medyan arasındaki fark, birkaç yüksek hacimli limanın dağılımı yukarı çektiğini göstermektedir.
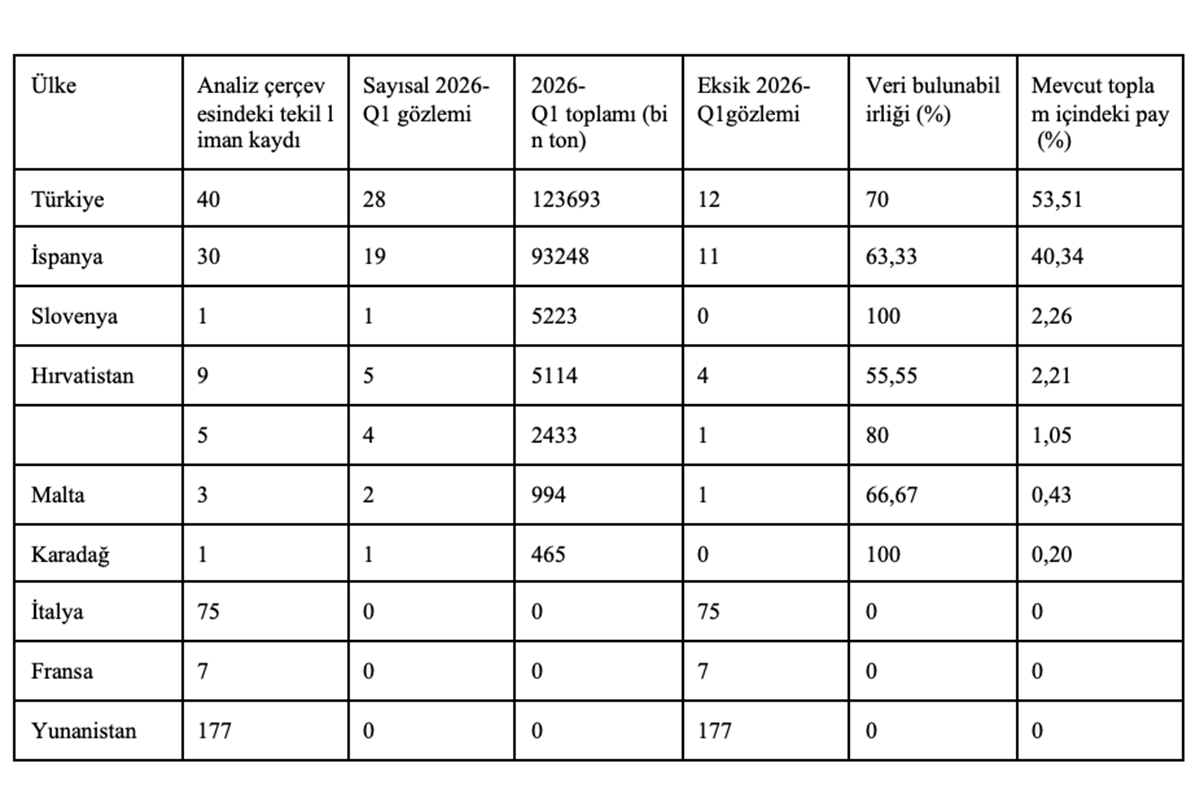
Ülke dağılımı da aynı yoğunlaşmayı ortaya koymaktadır. Sayısal değeri bulunan limanlar arasında Türkiye 123693 bin tonla yüzde 53,51, İspanya 93248 bin tonla yüzde 40,34 paya sahiptir. Slovenya, Hırvatistan, Kıbrıs Rum Kesimi (GKRY), Malta ve Karadağ’ın birlikte payı yaklaşık yüzde 6’dır. Bu oranlar, ilgili ülkelerin bütün Akdeniz ticaretindeki gerçek payları olarak değil, bu dosyada 2026- Q1 için sayısal değeri bulunan limanların toplamı içindeki paylar olarak okunmalıdır. Fransa, Yunanistan ve İtalya için seçilen tekil liman satırlarında sayısal Q1 değeri bulunmadığından bu ülkeler sıralamaya dâhil edilmemiştir.
Tablo 1. Ülke bazında 2026- Q1 veri kapsamı ve mevcut sayısal gözlemler içindeki toplam hacim.
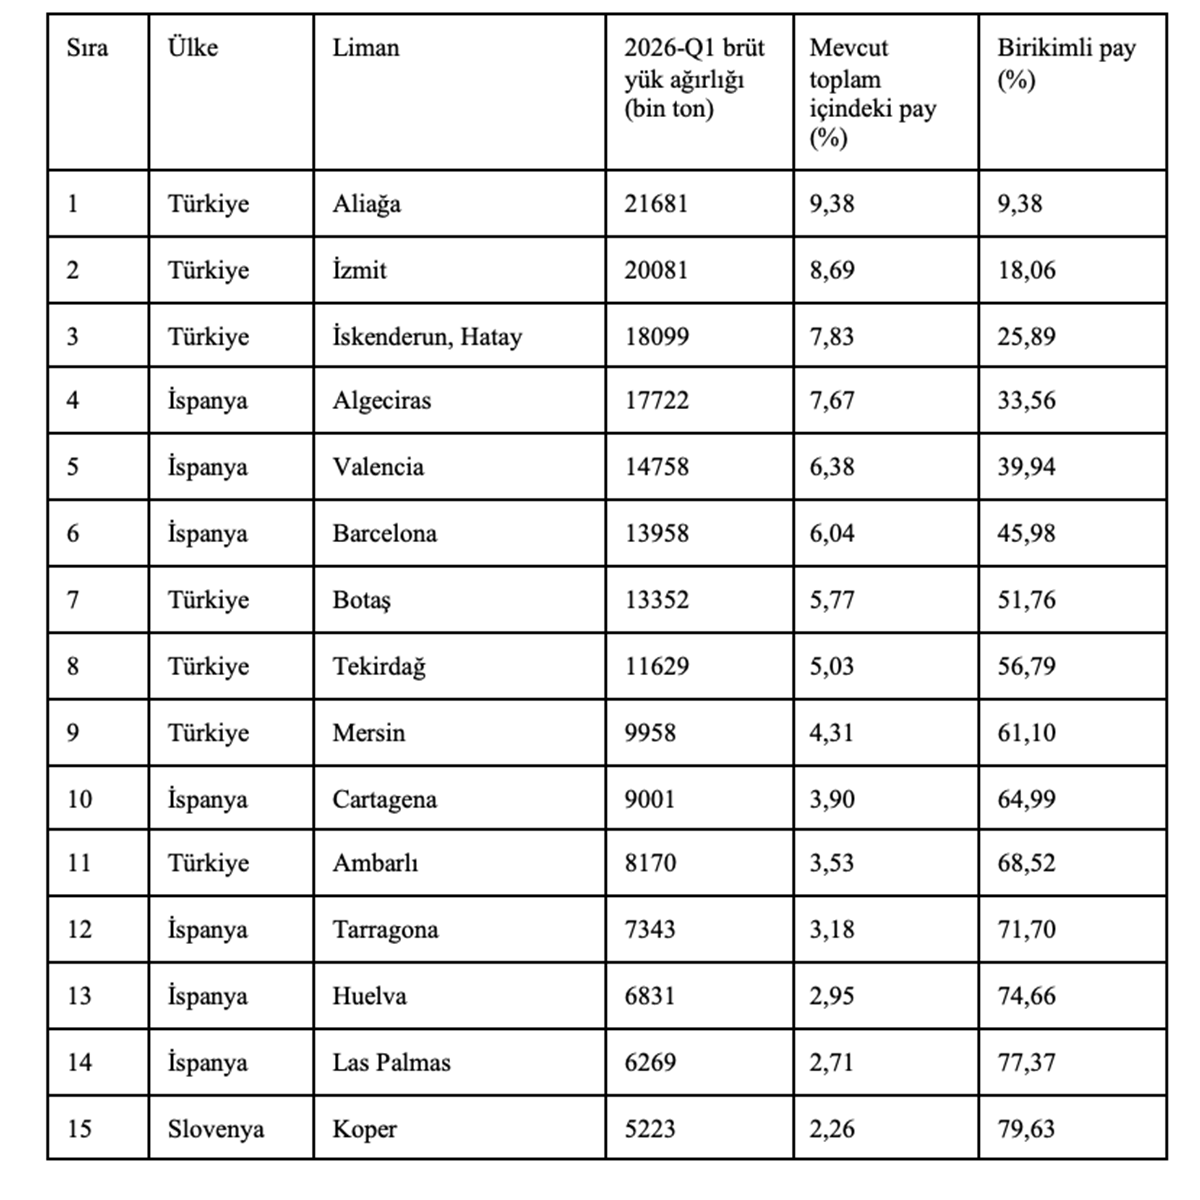
Liman sıralamasının ilk üç basamağında Aliağa 21681 bin ton, İzmit 20081 bin ton ve İskenderun/Hatay 18099 bin tonla yer almaktadır. Bu üç limanın ardından Algeciras 17722 bin ton ve Valencia 14758 bin tonla gelmektedir. İlk beş limanın, değeri bulunan limanlar toplamındaki payı yüzde 39,95; ilk on limanın payı ise yüzde 64,99’dur. Başka bir ifadeyle, Q1 verisi mevcut olan limanlar arasında yük hacmi geniş bir tabana eşit biçimde dağılmamaktadır. Sıralamanın üst bölümünde Türkiye ve İspanya limanlarının birlikte görünmesi, Akdeniz’deki rekabet tartışmasının tek bir ülkenin performansına indirgenemeyeceğini göstermektedir.
Tablo 2. 2026-Q1’de en yüksek brüt yük ağırlığına sahip ilk 20 tekil liman.
Şekil 1’de bu sıralama ilgili limanlar için görselleştirilmiştir. Aliağa, İzmit ve İskenderun/Hatay’ın üst sıradaki konumu; Algeciras, Valencia ve Barcelona’nın ise İspanya tarafındaki ağırlığı grafikte açık biçimde görülmektedir. Şekil 1’deki değerler yalnızca 2026-Q1’de sayısal değeri bulunan limanlar arasındaki karşılaştırmayı göstermektedir.
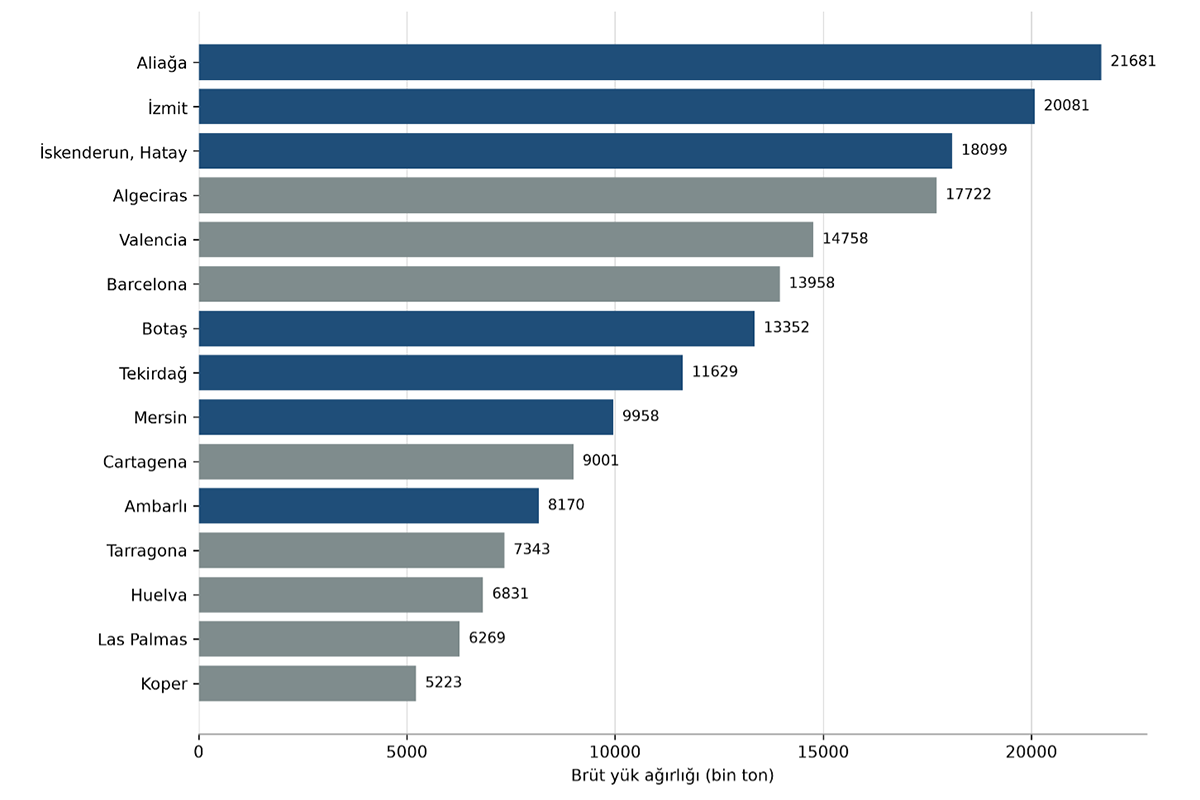
Şekil 1. 2026-Q1’de sayısal değeri bulunan Akdeniz odaklı limanlar arasında ilk 15 limanın brüt yük ağırlığı.
Bu sonuç, karbon düzenlemeleri bakımından iki farklı biçimde yorumlanabilir. Birinci yorum, yüksek hacimli limanların ölçek, terminal kapasitesi ve hizmet çeşitliliği sayesinde yeni çevresel maliyetlere uyum sağlama konusunda daha fazla imkâna sahip olabileceğidir. İkinci yorum ise yüksek hacmin tek başına düşük karbonlu operasyon kapasitesi anlamına gelmediğidir. Bir limanın yük hacmi yüksek olabilir; fakat yakıt ikmal altyapısı, kıyı elektriği, dijital süreçleri veya gemilerin limanda kalış süresini azaltan operasyonel kapasitesi hakkında bu veri seti bilgi vermez.
4. Tartışma
Akdeniz odaklı liman rekabetinde belirli merkezlerin ağırlığı açıkça görülmektedir; fakat bu ağırlığın AB karbon kuralları nedeniyle oluştuğu söylenemez. Eurostat veri seti limanların yük hacimlerini karşılaştırmaya elverişli bir temel sunmaktadır. Buna karşılık, EU ETS maliyeti, gemi yakıtı, gemi tipi, sefer rotası, limanda kalış süresi veya düşük emisyonlu yakıt altyapısı gibi değişkenleri içermemektedir. Dolayısıyla veri, “hangi limanlarda ne kadar yük hareketi var?” sorusuna yaklaşırken “neden o limanlarda?” sorusunu tek başına yanıtlamamaktadır.
Bununla birlikte, denizcilik sektörü açısından önemli bir çıkarım bulunmaktadır. Karbon düzenlemeleri limanları yalnızca çevre yatırımı yapan tesisler olarak değil, uyum maliyetini yük akışını aksatmadan yöneten lojistik düğümler olarak düşünmeye zorlamaktadır. Büyük hacimli limanlar ölçek avantajına sahip olabilir; fakat bu avantajın korunması, emisyon azaltım hizmetlerinin, alternatif yakıt erişiminin, kıyı elektriğinin, enerji verimliliğinin ve artalan bağlantılarının birlikte geliştirilmesine bağlı olacaktır. Bu unsurların hiçbiri Eurostat’ın bu veri setinde ölçülmediği için bu çalışmada ileri sürülen değerlendirme bir politika çıkarımıdır; veri setinden doğrudan hesaplanmış bir performans puanı değildir.
Türkiye açısından tablo ayrıca dikkat çekicidir. 2026-Q1’de sayısal değeri bulunan örneklem içinde Türkiye limanları toplamın yüzde 53,51’ini oluşturmaktadır. Aliağa, İzmit, İskenderun/Hatay, Botaş, Tekirdağ, Mersin ve Ambarlı ilk sıralarda yer almaktadır. Bu sonuç, Türkiye’nin Akdeniz ve bağlantılı deniz kıyısı raporlama alanlarındaki limanlarının bölgesel rekabet tartışmasında göz ardı edilemeyeceğini göstermektedir. Ancak bu limanların aynı tür yükleri elleçlediği veya aynı artalanına hizmet verdiği varsayılamaz. Yük türü ayrımı kullanılmadığı için bu çalışma, limanların uzmanlaşma farklarını ölçmemektedir.
Bu çalışmanın en önemli sınırı eksik gözlem yapısıdır. 348 tekil liman kaydının yalnızca 60’ında Q1 değeri bulunması, sonuçların bütün Akdeniz liman evrenini temsil ettiğini göstermez.
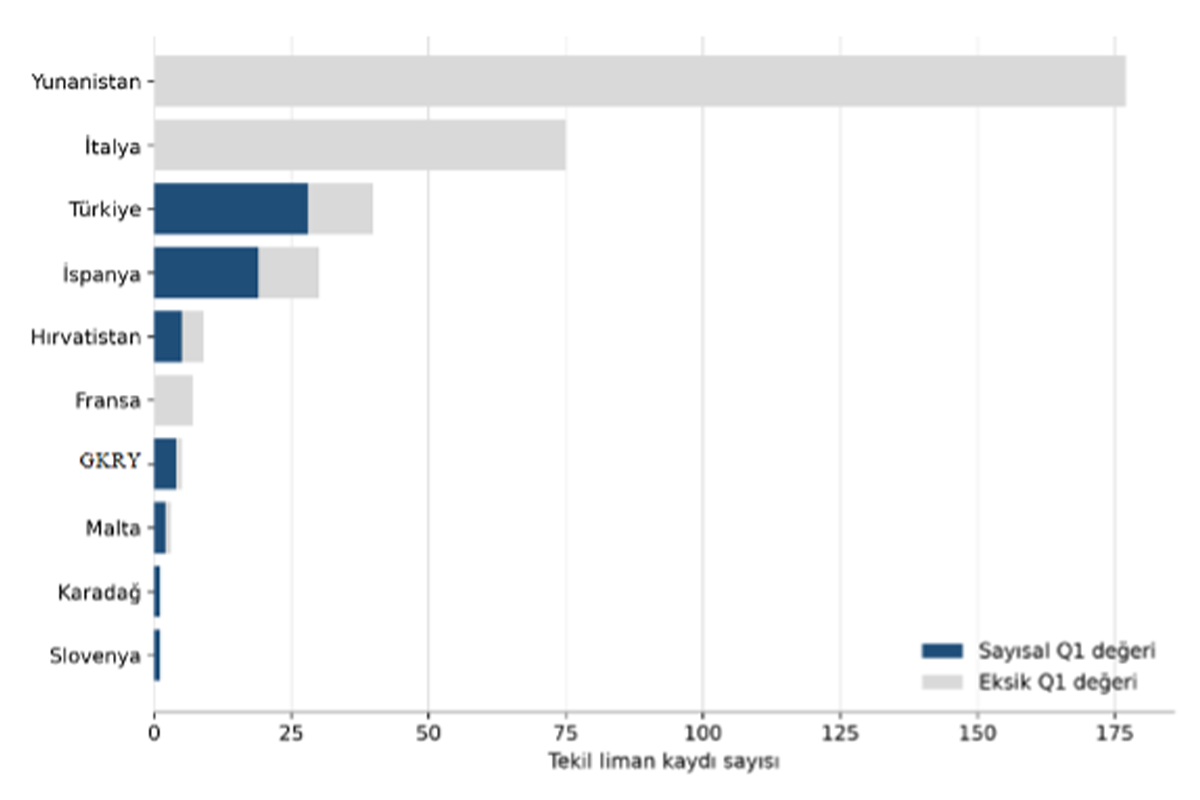
Şekil 2. Ülke bazında 2026-Q1 sayısal ve eksik tekil liman kayıtları.
İkinci sınır zaman boyutudur. Eurostat’dan elde edilen veri setinde 2026-Q2 de ayrıca seçilerek bu dönem için veri seti elde edilmeye çalışılsa da Q2 verilerinin coğrafi kapsamı karşılaştırma için yeterli değildir. Bu nedenle çalışma yarım yıllık bir toplam veya 2026 yılı tahmini sunmamakta; yalnızca 2026’nın ilk çeyreğine ait bir inceleme sunmaktadır. Bununla birlikte, Eurostat’ın liman düzeyi çeyreklik verileri revizyona açık olabilir; daha sonra güncellenen değerler ilk sonuçlardan farklılaşabilir (AB, 2026b).
Üçüncü sınır, kullanılan göstergenin neyi ölçtüğüdür. Brüt yük ağırlığı, liman hareketliliğinin ve yük ölçeğinin önemli bir göstergesidir; fakat liman verimliliği, gemi başına emisyon, enerji tüketimi, karbon maliyeti veya terminal başına üretkenlik anlamına gelmez. Aynı yük hacmi farklı limanlarda farklı operasyonel ve çevresel koşullarla gerçekleştirilebilir.
5. Sonuç
Tablolardaki paylar bütün Akdeniz limanlarının payları değildir; yalnızca 2026-Q1 için sayısal değeri bulunan gözlemler toplamı içindeki paylardır. 2026’nın ilk çeyreğine ait Eurostat verileri, veri bulunan Akdeniz odaklı limanlar arasında belirgin bir hacim yoğunlaşması olduğunu göstermektedir. Aliağa, İzmit, İskenderun/Hatay, Algeciras ve Valencia ilk sıralarda yer alırken, ilk on liman mevcut sayısal gözlemlerin yaklaşık yüzde 65’ini oluşturmaktadır. Bu durum, AB karbon kurallarının liman rekabeti üzerindeki olası sonuçlarını tartışmak için anlamlı bir başlangıç noktası sunmaktadır: Karbon uyumu, yük hacmi yüksek merkezlerin rekabet avantajını otomatik olarak korumayabilir; altyapı, enerji, operasyon ve artalan kapasitesi de liman rekabeti açısından belirleyici olacaktır.
Ancak bu çalışmada kullanılan veriler, karbon kurallarının liman haritasını değiştirdiğini kanıtlamamaktadır. Bulgular tek çeyreklik bir gözleme, eksik veri bulunan bir liman çerçevesine ve yalnızca brüt yük ağırlığı göstergesine dayanmaktadır. Bu nedenle bu çalışmada gösterilebilecek sonuç, Akdeniz liman rekabetinde ölçek yoğunlaşmasının gözlendiği; karbon düzenlemelerinin ise bu yoğunlaşmayı hangi limanların sürdürebileceğini belirleyebilecek yeni bir uyum sınavı oluşturduğudur. Bu sınavın sonucunu göstermek için daha uzun ve ortak kapsamlı liman gemi/yük hareketi serileri ile enerji, altyapı ve operasyon göstergelerine ihtiyaç bulunmaktadır.
Kaynaklar
Merdivenköy Mah. Nur Sk.
Business İstanbul Sitesi A Blok No:1A
34732 Kadıköy, İstanbul