Adres
Merdivenköy Mah. Nur Sk.
Business İstanbul Sitesi A Blok No:1A
34732 Kadıköy, İstanbul
YÖNETİCİ ÖZETİ
“ABD’NİN YENİ GÜMRÜK VERGİLERİNİN KÜRESEL DENİZ TİCARETİ İLE TÜRKİYE’NİN DENİZ TAŞIMACILIK VE LİMANCILIK SEKTÖRÜ ÜZERİNDEKİ ETKİLERİ”
2025 yılında ABD’nin Çin başta olmak üzere çeşitli ülkelere yönelik yeni gümrük tarifeleri uygulamaya koyması, yalnızca ikili ticaret dengelerini değil, küresel deniz taşımacılığı ağlarını ve Türkiye’nin liman, lojistik ve taşımacılık sektörlerini doğrudan etkilemiştir. Bu makale, söz konusu tarife politikalarının etkilerini çok boyutlu olarak değerlendirmekte ve Türkiye için ortaya çıkan stratejik riskleri ve fırsatları analiz etmektedir.
Ticaret Savaşlarının Yeni Aşaması: ABD’nin %125’e kadar ulaşan yeni tarifeleri, Çin’den gelen yüklerde ciddi bir düşüşe yol açarak Transpasifik hatlarda navlun hacmini daraltmıştır. Bu durum, limanlara yapılan uğrak sayılarında azalma, hatların revizyonu ve rotalarda kayma gibi sonuçlar doğurmuştur.
Küresel Rota ve Lojistik Dinamikleri: Çin’den uzaklaşan yük hacmi; Vietnam, Hindistan, Endonezya gibi ülkeleri yeni üretim ve çıkış noktaları haline getirirken, Avrupa pazarlarına yönelik yüklerde Türkiye gibi jeostratejik lokasyona sahip ülkelerin önemi artmıştır. Orta Koridor, Türkiye üzerinden geçen kombine taşımacılık rotaları ve serbest bölgeler, tarife dışı avantajlar sunarak öne çıkmaktadır.
Ticaret Politikası Tepkileri: Çin, çift dolaşım stratejisi ve “Made in China 2025” vizyonu ile iç pazara ve yüksek teknolojili üretime yönelirken; yeni statükodan etkilenen üretici ve Pazar ülkelerin friendshoring, nearshoring ve reshoring politikaları, küresel değer zincirlerinde radikal kaymalar yaratmaktadır. Türkiye, bu dönüşümde hem üretim merkezi hem de lojistik geçiş noktası olarak konumunu güçlendirebilir.
Limanlara Etkiler ve Yeşil Dönüşüm: Tarifeler nedeniyle değişen yük hareketleri, Türk limanlarının adaptasyon gereksinimini artırmıştır. Yeşil Mutabakat, AB ETS ve FuelEU Maritime gibi çevresel düzenlemelere uyum için OPS sistemleri, karbon izleme altyapıları ve dijital güvenlik protokolleri kritik hale gelmiştir.
Sonuç ve Öneriler: Türkiye, bu dönemde lojistik ve liman altyapısını çeşitlendirme, serbest bölgeleri yeniden yapılandırma, yeşil liman dönüşümünü hızlandırma ve alternatif tedarik zinciri ağlarına entegre olma stratejilerini önceliklendirmelidir. Yeni ticaret haritası, Türkiye için risklerle birlikte önemli fırsatlar da barındırmaktadır.
ABD'NİN YENİ GÜMRÜK VERGİLERİNİN KÜRESEL DENİZ TİCARETİ İLE TÜRKİYE'NİN DENİZ TAŞIMACILIK VE LİMANCILIK SEKTÖRÜ ÜZERİNDEKİ ETKİLERİ
1. Giriş ve Gümrük Vergileriyle Şekillenen Yeni Ticaret Gerçekliği
1.1. Giriş
Küresel ticaretin nabzı, deniz yollarında atmaya devam ederken; rotaları, limanları ve tedarik zincirlerini şekillendiren en sert fırtınalardan biri yeniden ufukta belirdi: “Gümrük Vergileri: nam-ı diğer TARİFELER”. ABD’nin 2025 itibarıyla başta Çin olmak üzere çok sayıda ülkeye uygulamaya koyduğu yeni gümrük vergileri, yalnızca ikili ticaret dengelerini değil, aynı zamanda kıtalararası arası mal hareketlerini, konteyner gemilerinin uğrak limanlarını ve lojistik stratejilerini derinden sarsmaktadır. Başta ABD yönetiminin başta tarifeler olmak üzere politika ve uygulamalarında gözlemlenen günlük ve adeta keyfi değişiklikler, farklı şiddette etkiler yaratmaya devam etmektedir. Ticaretin damarlarında dolaşan her konteyner, artık sadece bir mal değil; aynı zamanda bir siyasi mesaj, bir ekonomik yönlendirme ve stratejik bir tercihin yansımasıdır. Bu büyük yeniden şekillenme dalgasında, Türkiye gibi stratejik geçiş noktasında yer alan ülkeler için hem riskler hem de fırsatlar aynı anda büyümektedir. Bu makalede, ABD'nin tarifeler yoluyla küresel deniz ticaretine etkisini, Çin merkezli üretim sistemine yönelik meydan okumanın ikinci evresini ve Türkiye'nin limancılık ve taşımacılık sektörlerinde oluşabilecek kırılma ya da yükselme potansiyelini analitik bir bakışla irdelenmektedir.
1.2. Gümrük Vergileri ile Şekillenen Yeni Ticaret Gerçekliği
Son yıllarda küresel ticaret sistemi, serbest piyasa ilkelerinden uzaklaşarak korumacı politikaların yeniden yükselişe geçtiği bir döneme girmiştir. Özellikle Amerika Birleşik Devletleri'nin, 2025 yılında Çin başta olmak üzere birçok ülkeye karşı uygulamaya koyduğu yüksek oranlı gümrük vergileri, dünya ticaretinde yapısal kırılmalara neden olmuştur 1. Bu hamle, yalnızca ikili ticaret ilişkilerini etkilemekle kalmamış; aynı zamanda küresel tedarik zincirlerinde yön değişikliklerine, taşıma rotalarında sapmalara ve lojistik maliyetlerde artışa yol açmıştır. ABD’nin bu politikası, geleneksel ticaret kavramlarının yeniden tanımlandığı bir jeoekonomik dönemi beraberinde getirmiştir.
Özellikle deniz taşımacılığı, ABD’nin Çin’e yönelik gümrük politikalarının en hızlı ve doğrudan etkilediği alanlardan biri haline gelmiştir. 9 Nisan 2025 itibarıyla uygulamaya konulan düzenleme ile bazı Çin menşeli ürünlere yönelik ithalat tarifeleri kademeli artışlarla %145’e kadar yükselmiştir 2. Bu oran, önceki %95 seviyelerine ilave olarak getirilen %50’lik artıştan kaynaklanmıştır. Ancak 14 Mayıs 2025'te, ABD ile Çin arasında varılan geçici anlaşma kapsamında bu oran 90 gün süreyle %30'a indirilmiştir 3 .
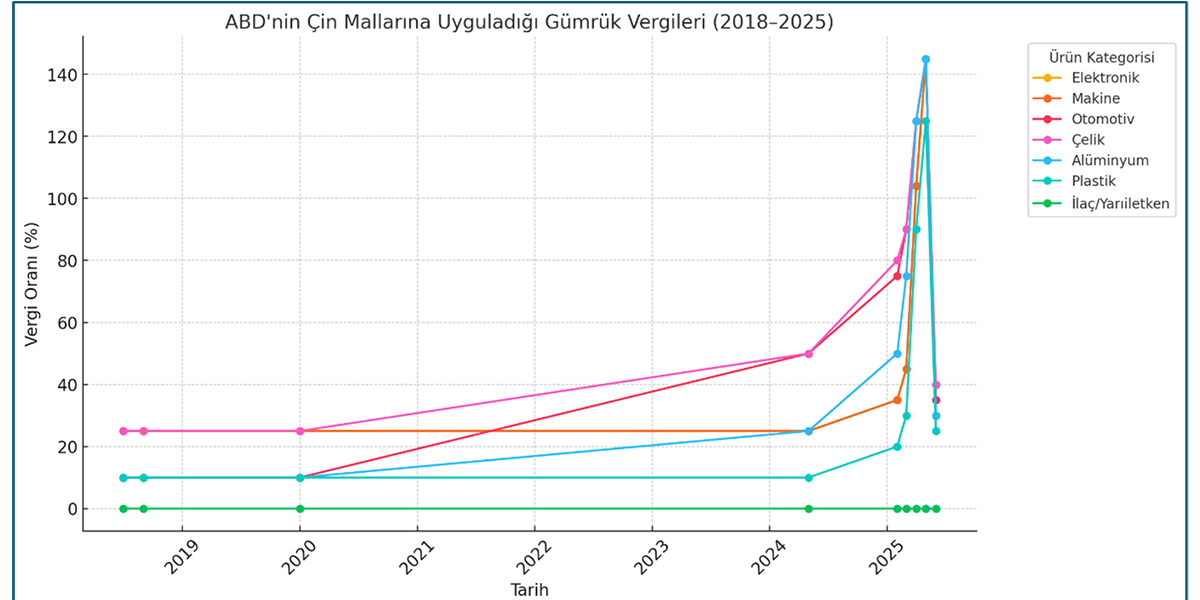
Şekil -1 ABD’nin Çin Mallarına Uyguladığı Gümrük Vergileri (2018-2025)
Tarife krizinin etkisiyle Çin'den ABD'ye konteyner taşımacılığı ciddi biçimde daralmış; Çin çıkışlı spot navlun oranları 1 Ocak’tan bu yana ABD Batı Yakası için %56, Doğu Yakası için %48 oranında düşüş göstermiştir. Aynı dönemde Çin'den ABD’ye gönderim için sunulan taşıma kapasitesi %17 azalmış, boş (blank) sefer hacmi ise %86 artmıştır4. Bu gelişmeler, navlun dengesizliklerine, bazı rotaların ticari sürdürülebilirliğini yitirmesine ve armatörlerin deniz nakliyat rotalarını yeniden yapılandırmasına neden olmuştur.
Bu süreçte, Çin’in ticari liman çekiciliğinde zayıflama gözlenirken; Türkiye, Güneydoğu Asya ve Hindistan gibi ülkeler alternatif üretim ve geçiş merkezleri olarak öne çıkmıştır 5. Türkiye özelinde bu gelişme, hem fırsatlar hem de stratejik uyum gereklilikleri doğurmaktadır. Artan küresel talebe karşı liman ve lojistik altyapının dijitalleşme, sürdürülebilirlik ve yönetişim odaklı yatırımlarla desteklenmesi gerekmektedir.
2. ABD’nin 2025 Sonrası Gümrük Politikaları ve Etkileri
ABD, 2025 yılında yeniden başkanlık koltuğuna oturan Donald Trump liderliğinde, küresel ticaret düzenine yönelik radikal bir korumacılık politikası benimsemiştir. “Amerika’yı Yeniden Büyük Yap” söylemiyle şekillenen bu strateji doğrultusunda, başta Çin olmak üzere Kanada, Meksika, Avrupa Birliği, Güney Kore ve Hindistan gibi çok sayıda ticaret ortağına yönelik yeni gümrük vergileri yürürlüğe konmuştur 6. Çin menşeli ürünlere uygulanan ithalat tarifeleri %104’e kadar yükseltilmiş; otomotiv, çelik, alüminyum, batarya ve yarı iletken sektörleri özelinde ciddi vergi artışları getirilmiştir 7. Aynı zamanda Çin yapımı gemilere ABD limanlarında ek ücretler getirilmesi de gündeme alınmıştır 8. Bu politikalar yalnızca ikili ticareti etkilemekle kalmamış, aynı zamanda küresel üretim ve tedarik zincirlerinin yönünü değiştiren yapısal sonuçlar doğurmuştur 9.
Yeni tarife politikası, ABD’nin “ekonomik milliyetçilik” vizyonunun en somut yansımasıdır 10. Trump yönetimi, ithalatı sınırlandırarak iç üretimi teşvik etmeyi, dış ticaret açığını kapatmayı ve stratejik sektörlerde yerli sanayiyi korumayı hedeflemektedir 11. Ancak bu yaklaşım, ABD’nin ticaret ortaklarıyla ilişkilerinde gerilimi tırmandırmış ve çok taraflı ticaret sisteminin kırılganlığını artırmıştır. Serbest ticaret anlaşmalarının sorgulandığı, Dünya Ticaret Örgütü (DTÖ) kurallarının ikinci plana itildiği bu yeni dönemde, gümrük tarifeleri hem ekonomik bir kaldıraç hem de jeopolitik bir baskı aracı olarak kullanılmaktadır 12. Bu da özellikle deniz yoluyla taşınan ticaret hacmini, navlun fiyatlarını ve limanlara olan talebi doğrudan etkilemektedir 13.
3. Ticaret Savaşlarının 2. Evresi: Çin’i Tedarik Zincirinden Dışlama Stratejisi
ABD ile Çin arasında 2018 yılında başlayan ve “ticaret savaşı” olarak anılan süreç, 2025 itibarıyla daha da sertleşerek ikinci evresine geçmiştir 14. İlk evrede, Trump yönetimi özellikle teknoloji transferi, fikri mülkiyet ihlalleri ve ticaret dengesizliği gibi başlıklarda Çin’i hedef alırken; yeni dönemde doğrudan ithalat akışını boğma ve Çin’i küresel tedarik zincirinden dışlama stratejisi benimsenmiştir. Çin menşeli mallara %104’e kadar çıkan tarifeler uygulanmış; buna ek olarak Çin yapımı gemilere ABD limanlarında ayrımcı ücretlendirme planları gündeme gelmiştir 15. ABD bu adımlarla yalnızca Çin’den gelen ürünleri değil, Çin’in küresel taşımacılık ve üretim ağlarını da hedef almıştır.
2018'de 538,5 milyar USD olan ticaret hacmi, ticaret savaşları ve tarifelerin etkisiyle 2019 ve 2020'de düşüş göstermiş, 2021 ve 2022'de toparlanma yaşanmış, ancak 2024'te tekrar belirgin bir düşüşle 439 milyar USD seviyesine gerilemiştir.
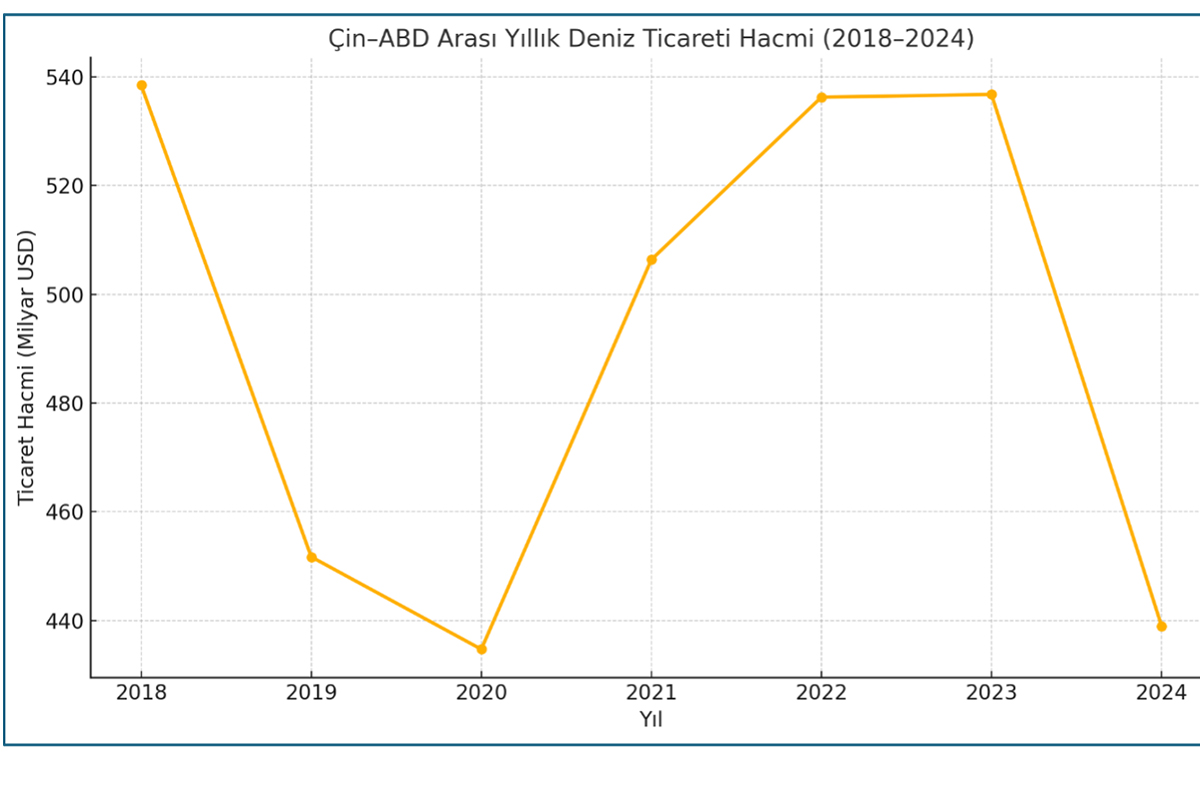
Şekil -2 Çin-ABD Arasındaki Yıllık Ticaret Hacmi (2018-2024)16
Yukarıdaki grafikte 2018–2024 yılları arasında Çin ile ABD arasındaki yıllık deniz ticareti hacmindeki değişimi göstermektedir (Şekil-1). Bu istikrarsız ticari ilişkiler ve politik belirsizlikler sonrasında, 2025 başında yeniden ivme kazanan “ticaret savaşları” ve tarifelerin deniz ticaretine olan doğrudan etkisi kaçınılmaz olarak bir çok sektör üzerinde hissettirmektedir.
4. Çin’in Karşı Stratejisi: Dirençli ve Çeşitlenmiş Lojistik Mimari
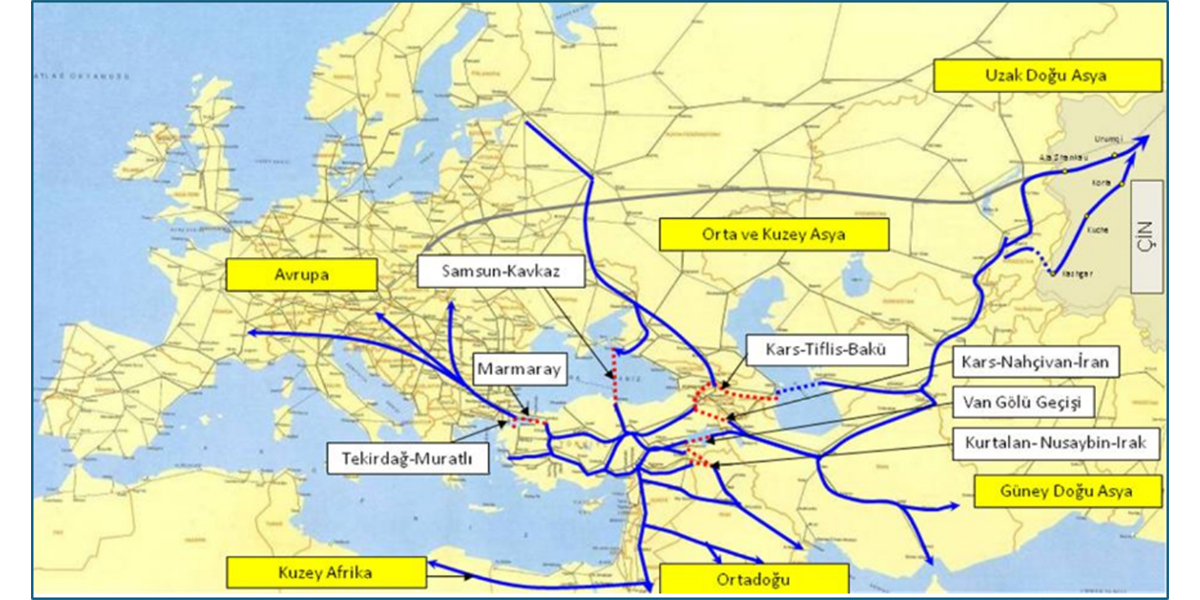
Çin ise bu yeni dalgaya, daha hazırlıklı ve dirençli bir ekonomik mimari ile karşılık vermeye çalışmaktadır 17. “Çift dolaşım stratejisi” (dual circulation) çerçevesinde iç talebe dayalı büyümeyi önceleyen Çin, aynı zamanda Bir Kuşak Bir Yol (OBOR) ve Orta Koridor gibi projelerle (Şekil-2 18 ) Asya–Avrupa ekseninde deniz ve kara lojistik ağlarını çeşitlendirmeye yönelmiştir 19.
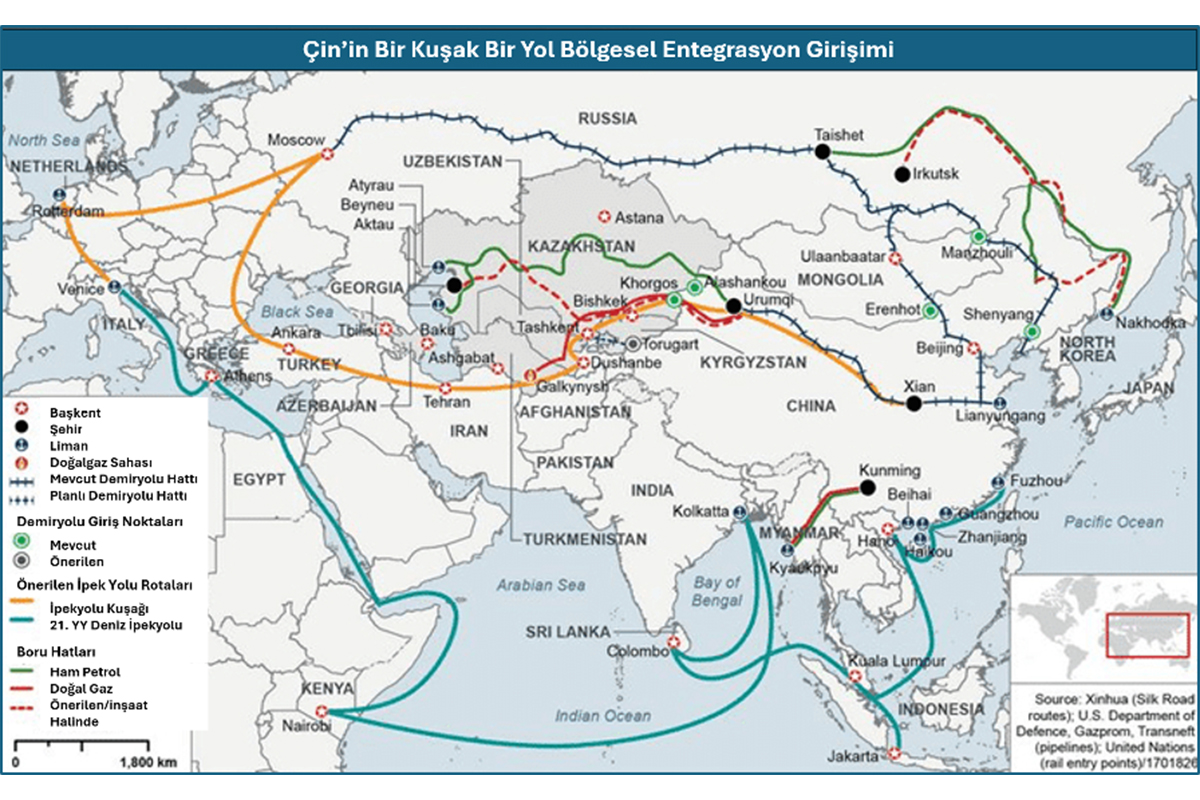
Şekil -3 Çin’in Bir Kuşak Bir Yol Bölgesel Entegrasyon Girişimi Haritası 20
Ancak ABD’nin yeni tarifeleri, Çin’in bu stratejik açılımlarını da sınırlandırmakta; özellikle yüksek katma değerli ürünlerin (batarya, solar panel, yarı iletken) küresel erişimini zorlaştırmaktadır 21. Bu süreçte Çin, ABD’yi yeni tarifelerle uyguladığı yeni ticari hamlelerden caydırmak maksadıyla; gerekli, orantılı, hukuki ve ölçülü karşılıklarda bulunmaktadır. Bu doğrultuda, Trump yönetiminin 2025 itibarıyla uygulamaya koyduğu %104’lük ek tarife ve ardından gelen %125’lik yeni gümrük vergisi dalgası, Çin’i kapsamlı bir misillemeye zorlamıştır. Çin ilk aşamada ABD’den ithal edilen ürünlere %84 oranında ek gümrük vergisi getirmiş, ardından bu oranı %125 seviyesine çıkarmıştır 22.
Buna paralel olarak, Çin yönetimi yüksek teknolojili sektörlerde ABD’ye olan bağımlılığı azaltmak için tedarik zincirlerini çeşitlendirmeye, nadir toprak elementleri gibi stratejik ürünlerin ihracatına sınırlamalar getirmeye ve “Made in China 2025” stratejisini hızlandırmaya yönelmiştir. Özellikle elektrikli araç bataryaları, güneş panelleri ve yarı iletken gibi yüksek katma değerli ürünlerde hem kendi kendine yeterlilik hem de alternatif pazar arayışları artmıştır. Mayıs 2025’te taraflar 90 günlük geçici bir anlaşma çerçevesinde karşılıklı tarifeleri %10’a çekme kararı almış olsa da, belirsizlik devam etmektedir. Haziran 2025’te Başkan Xi Jinping ile Başkan Trump arasında yapılan telefon görüşmesinde müzakerelerin sürdürülmesi kararlaştırılmıştır 23.
Bu gerginlik yalnızca iki ülkeyi değil, arada kalan üçüncü ülkeleri, taşımacılık firmalarını, bölgesel üretim merkezlerini ve liman hinterlandlarını da doğrudan etkilemektedir. Çin'in stratejik karşı adımları, aynı zamanda küresel tedarik zincirlerinde yeniden yapılanma ve yer değiştirme baskılarını artırmaktadır.
5. Küresel Deniz Ticareti Üzerindeki Etkiler
5.1. Tarifelerin Küresel Tedarik Zinciri Üzerindeki Genel Etkileri
ABD'nin 2025 yılında genişlettiği gümrük vergileri, küresel tedarik zincirlerinde coğrafi kırılmalar, rota değişimleri ve maliyet artışları şeklinde kendini göstermiştir 24. Özellikle Çin merkezli üretim ağları, yüksek tarifeler nedeniyle ABD pazarına erişimde ciddi kısıtlamalarla karşılaşmış; bu da Asya'dan Kuzey Amerika’ya uzanan lojistik hatların yeniden yapılandırılmasına yol açmıştır. Bazı firmalar üretimlerini Vietnam, Hindistan, Endonezya gibi ülkelere kaydırırken, diğerleri üçüncü ülkeler üzerinden dolaylı tedarik yöntemlerine yönelmiştir. Bu durum, “nearshoring” ve “friendshoring” gibi kavramların yükselmesini tetiklemiş, küresel lojistik ağlarında jeopolitik sadakate dayalı yeni kümelenmeler oluşturmuştur 25.
Tarifeler yalnızca üretim ve taşıma coğrafyasını değil, stok yönetimi, finansal planlama ve sipariş sürekliliği gibi operasyonel süreçleri de derinden etkilemektedir 26. Küresel şirketler, artan maliyet ve gümrük riski nedeniyle stok yönetimi, finansal planlama ve sipariş sürekliliği daha fazla stok tutma, tedarikçi çeşitlendirme ve yerel üretim kapasitesi geliştirme gibi stratejilere başvurmaktadır 27. Bu durum, dünya genelinde taşımacılık hacimlerinin dalgalanmasına , konteyner akışında dengesizliklere ve limanların yük kompozisyonlarında radikal değişimlere yol açmaktadır. Tedarik zinciri artık yalnızca maliyet ve hız değil, aynı zamanda politik uyum, vergisel esneklik ve lojistik erişilebilirlik üzerinden yeniden inşa edilmektedir 28.
5.2. Çin Menşeli Mallara Uygulanan Vergi Artışının Deniz Taşımacılığına Yansıması
ABD'nin 2025 yılında Çin'den ithal edilen mallara uyguladığı %104’e varan gümrük vergileri, deniz taşımacılığı üzerinde doğrudan ve ani bir etki yaratmıştır. Uygulanan tarifeler yalnızca nihai ürünleri değil, ara mamulleri ve hammaddeyi de kapsadığı için Çin kaynaklı yük trafiğinde ciddi bir daralma yaşanmıştır. Özellikle Transpasifik rotasında faaliyet gösteren konteyner hatlarında doluluk oranları düşmüş , bu durum sefer iptallerine , liman uğraklarının azaltılmasına ve navlun fiyatlarında dengesizliklere yol açmıştır 29. Global taşıyıcı firmalar, Çin’den gelen yüklerdeki azalmayı telafi etmek amacıyla Hindistan, Vietnam, Endonezya gibi alternatif çıkış noktalarına yönelmeye başlamıştır. Bu gelişmeler, Çin limanlarının uluslararası konteyner ağındaki merkezi konumunu alternatif merkezler lehine zayıflatmaya başlamıştır 30.
Buna karşılık, Çin’in lojistik kapasitesine entegre çalışan birçok liman ve taşıma zinciri üzerinde de zincirleme etkiler görülmektedir 31. Örneğin Çin çıkışlı yük akışına bağlı olan Panama, Los Angeles, Seattle gibi büyük ABD limanlarında elleçleme hacimleri gerilerken 32; bazı Avrupalı ve Orta Doğulu limanlar, yön değiştiren yüklerden fayda sağlama potansiyeli kazanmıştır.
Ayrıca, ABD Başkanı Trump’ın, Çin yapımı veya Çin bayraklı gemilere yönelik ABD liman ücretlerinin artırılması önerisi, küresel deniz taşımacılığı firmalarının filo yönetimini yeniden planlamasına neden olmuş; gemi rotaları kadar gemi menşei ve mülkiyeti de ticaret stratejisinin parçası haline gelmiştir 33. Bu durum, yalnızca tedarik zinciri aktörlerinin değil, denizcilik sektörünün tamamının jeopolitik gerginlikleri operasyonel stratejilerine dahil etmesini zorunlu kılmaktadır.
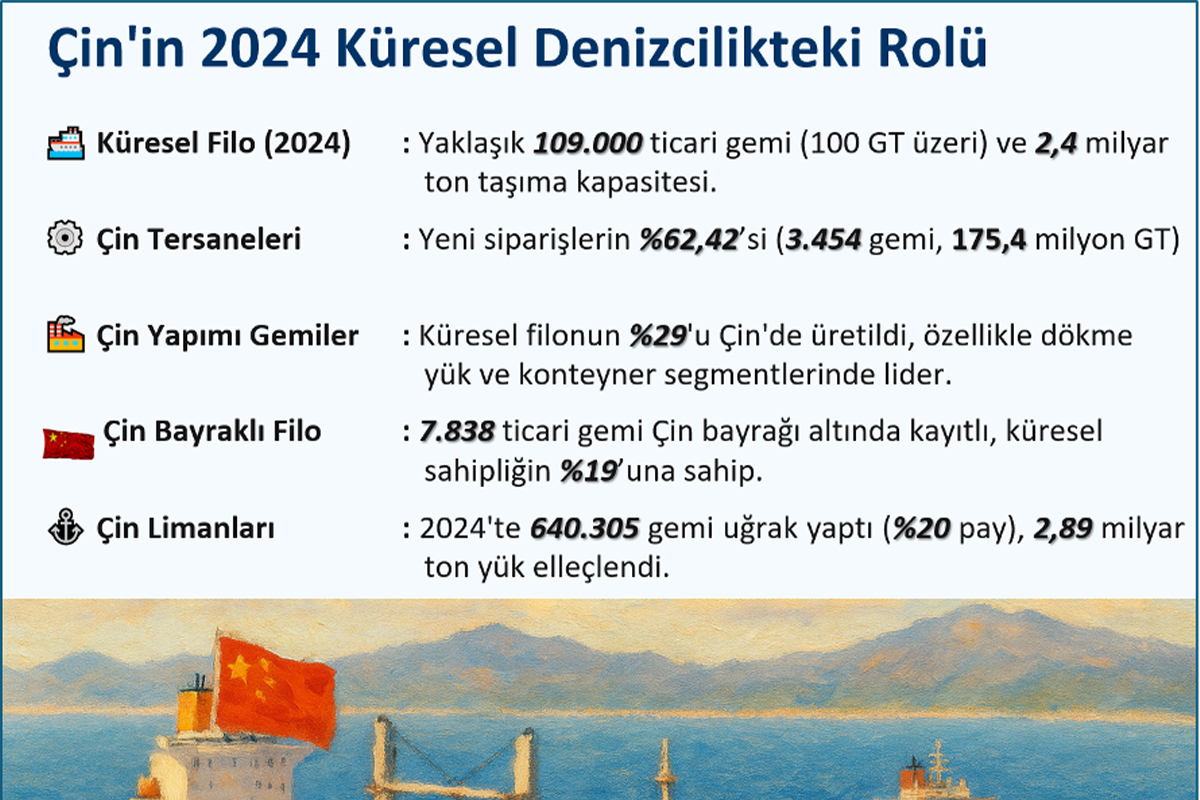
Şekil -4 -Çin'in 2024 Yılı İtibariyle Küresel Denizcilikteki Rolü 34
5.3. Rota Kaymaları ve Jeopolitik Yeniden Konumlanma
ABD’nin 2025 yılında Çin'e yönelik ithalat tarifelerini ciddi biçimde artırması, Transpasifik deniz taşımacılığı hatlarında belirgin bir yük düşüşüne yol açmıştır. Özellikle Çin’den ABD’nin Batı Kıyısı’ndaki büyük limanlara (Los Angeles, Long Beach, Seattle vb.) gelen konteyner akışı, önceki yıllara kıyasla keskin bir gerileme göstermiştir 35. Uygulanan vergiler, Çin’den yapılan doğrudan taşımanın ticari olarak sürdürülebilirliğini azaltırken, armatörler için boş dönüş riskini artırmış, navlun maliyetlerinde yapısal bozulmalara neden olmuştur. Bu durum, başta CMA CGM olmak üzere birçok global taşıyıcının Çin limanlarını bypass eden ya da yükleme noktalarını Güneydoğu Asya ülkelerine kaydıran yeni rota planlamaları yapmasına yol açmıştır 36.
Rota kaymaları yalnızca yükleme limanlarında değil, uğrak ve aktarma limanlarında da önemli değişiklikler yaratmıştır. Transpasifik rotasında azalan talep, bazı konteyner hatlarını Panama Kanalı veya Süveyş Kanalı üzerinden Avrupa’ya yönlendirmeye teşvik ederken, bu değişim Türkiye gibi jeostratejik geçiş noktalarında yer alan ülkelerin önemini artırmıştır 37. Uzak Doğu–Orta Doğu–Doğu Akdeniz üçgeninde, Türkiye limanları potansiyel ara aktarma ve dağıtım merkezleri olarak öne çıkmakta; hem Çin dışı yüklerin yeni güzergâhlara entegrasyonu hem de gümrük avantajlı bölgeye yönlendirilmiş transit ticaret için alternatif yaratmaktadır 38. Dolayısıyla, Transpasifik hatlardaki daralma, sadece Amerika ve Çin'i değil, çok merkezli bir lojistik yeniden yapılanma sürecine zemin hazırlamaktadır.
5.4. Yük Akışlarının “Gümrük Avantajlı Ülkelere” Kayması: Vietnam, Hindistan, Türkiye
ABD’nin Çin menşeli ürünlere uyguladığı yüksek tarifeler, yalnızca Çin’den yapılan ihracatı azaltmakla kalmamış; küresel yük akışlarını “gümrük avantajı olan ülkelere” doğru yönlendirmiştir. Bu dönüşümün ilk ve en hızlı yansıdığı ülkelerden biri Vietnam olmuştur. Giyim, ayakkabı, elektronik ve mobilya gibi sektörlerde Çin'e alternatif üretim üssü haline gelen Vietnam, ABD pazarında önemli paylar kazanmaya başlamış; limanlarından yapılan ihracat, 2025 ilk çeyreğinde %10,5 oranında artış göstermiş; özellikle elektronik ürünlerde ihracat, 2025’in ilk dört ayında %36.2 oranında artmıştır 39. Benzer şekilde Hindistan , ilaç, makine ve petrokimya ürünlerinde gümrük avantajlarını değerlendirerek ABD'ye doğrudan ihracat hacmini büyütmüş; Hint limanları bu süreçte yeni konteyner hatlarına ev sahipliği yapmıştır 40.
Türkiye ise hem üretim kabiliyeti hem de AB–ABD lojistik entegrasyonuyla bu dönüşümde stratejik bir aday olarak öne çıkmaktadır. ABD’nin Türkiye’ye uyguladığı %10 “baz seviye” gümrük vergisi, Çin, Vietnam ve AB’ye kıyasla daha düşük bir oran olduğundan Türk menşeli ürünlerin pazarda rekabet gücünü artırmaktadır. Özellikle tekstil, hazır giyim, otomotiv yan sanayi ve seramik sektörlerinde Türkiye, ABD pazarında yeniden konumlanma fırsatı yakalamıştır 41. Bu değişim, yalnızca üretim merkezlerini değil, aynı zamanda deniz yoluyla yapılan taşımacılığı da etkilemekte; Türk limanları yeni rota ve yük kombinasyonlarına ev sahipliği yapma potansiyelini artırmaktadır. Bu bağlamda Türkiye, hem “yük kaydırma”nın kazananlarından biri olmakta, hem de jeopolitik olarak tarafsız ama lojistik olarak merkezi bir alternatif sunmaktadır 42.
6. Deniz Ticareti Dinamiklerindeki Dalgalanmalar ve Yeni Tedarik Zinciri Gerçekliği
6.1. Gemi Navlunlarındaki İstikrarsızlık ve Konteyner Geri Dönüş Sorunları
2025 yılında ABD’nin başta Çin olmak üzere çok sayıda ülkeye uyguladığı yüksek gümrük vergileri, küresel deniz taşımacılığında navlun fiyatlarının istikrarını bozan temel etkenlerden biri haline gelmiştir. Özellikle Transpasifik hatlardaki yük hacminde yaşanan düşüş, hat operatörlerinin sabit maliyetlerini karşılayamamasına ve zararına taşıma yapmasına neden olmuştur 43. Bu durum kısa vadede navlunların sert şekilde düşmesine, ardından da kapasite azaltımıyla birlikte yeniden yükselmesine yol açmıştır. Ticaretin yön ve hacmindeki bu dalgalanmalar, armatörlerin ve lojistik firmalarının fiyatlandırma stratejilerini belirsizleştirmiş; birçok taşımacının risk primi artırarak fiyatlara esneklik yerine ani sıçramalar yansıtmasına neden olmuştur 44.
Bununla birlikte, tarifelerin yük akışlarını tek yönlü hale getirmesi konteyner lojistiğini de derinden etkilemiştir. Çin’den ABD’ye azalan ihracat hacmi, boş konteynerlerin geri dönüş maliyetini artırmış, bazı bölgelerde konteyner temininde sorunlar yaşanmasına sebep olmuştur. Asimetrik ticaret yapısı, taşıyıcıların rotalarını dengelemek için ara duraklara yönelmesini gerektirmiş 45; bu da Türkiye gibi lojistik geçiş ülkelerine yeni fırsatlar yaratmıştır. Ancak geri dönüş rotalarının optimize edilememesi, konteyner stok yönetimini zorlaştırmakta; limanlarda bekleme sürelerini ve terminal maliyetlerini artırmaktadır. Bu bağlamda, navlun piyasasında yaşanan oynaklık ve konteyner dengesizlikleri, küresel lojistikte yapısal dönüşüm ihtiyacını daha da görünür kılmaktadır.
7. Tedarik Zincirinin Coğrafi Olarak Yeniden Yapılanması
7.1. Friendshoring, Nearshoring, Reshoring ve Offshoring Konseptlerinin Yükselişi
ABD’nin Çin’e uyguladığı yüksek tarifeler ve artan jeopolitik güvensizlik, küresel şirketleri Çin merkezli üretim modellerini sorgulamaya ve alternatif üretim merkezlerine yönelmeye zorlamıştır. Bu bağlamda, “friendshoring” ve “nearshoring” kavramları 2020’li yılların ortasında dış ticaret stratejilerinin merkezine oturmuştur. Friendshoring, jeopolitik olarak müttefik sayılan ülkelerle tedarik zincirlerini yeniden inşa etmeyi ifade ederken; nearshoring, üretimin tüketici pazarına yakın bölgelere kaydırılması eğilimini tanımlar. Bu iki strateji de Çin’in tedarik zincirindeki mutlak ağırlığını azaltmaya yönelik bir dönüşüm arayışının sonucudur 46.
Aynı dönemde, özellikle Ocak 2025 sonrası ABD’nin uygulamaya koyduğu yüksek gümrük tarifeleri ve jeopolitik risklerin artması, iki klasik stratejiyi de yeniden gündeme getirmiştir: “reshoring” ve “offshoring” . Reshoring, daha önce yurtdışına taşınmış üretim faaliyetlerinin tekrar ana ülkeye, örneğin ABD’ye geri getirilmesini ifade ederken; offshoring, üretimin düşük maliyetli ülkelere taşınması stratejisidir. Ancak ticaret savaşları, yüksek taşıma maliyetleri ve tedarik güvenliği endişeleri, şirketleri offshoring modellerinden uzaklaştırmakta; reshoring’i ise daha cazip hale getirmektedir. Özellikle ABD merkezli üreticiler, sabit maliyetleri kontrol altına almak, arz güvenliğini sağlamak ve lojistik riskleri azaltmak amacıyla üretimi yeniden yurtiçine çekmeye başlamıştır 47.
Sonuç olarak, friendshoring ve nearshoring gibi yeni nesil stratejiler ile reshoring gibi klasik yaklaşımlar, 2025 sonrası dönemde küresel tedarik zincirlerinin yeniden şekillenmesine yön veren temel yapısal dönüşüm araçları haline gelmiştir.
Şekil -5 Friendshoring, Nearshoring, Reshoring ve Offshoring
Bu dönüşüm doğrultusunda ABD merkezli şirketler, özellikle emek yoğun ve orta teknolojiye dayalı sektörlerde Çin dışındaki üretim noktalarına yönelmektedir. Vietnam, Meksika, Hindistan gibi ülkeler doğrudan friendshoring kapsamında değerlendirilirken 48; Türkiye, hem Avrupa pazarıyla entegrasyonu hem de jeopolitik esnekliği nedeniyle bu stratejilerin kesişim noktasında yer almaktadır. Türk sanayi altyapısı, lojistik yetkinliği ve AB Gümrük Birliği üyeliği gibi avantajlar, Türkiye’yi hem Batı’ya yakın hem de Asya’ya entegre bir tedarik alternatifi haline getirmektedir 49. Bu kayış yalnızca sanayi yatırımlarında değil, aynı zamanda liman, lojistik merkez ve deniz taşımacılığı altyapısında da yenilikçi fırsatlar yaratmaktadır.
7.2. Ara Mamul ve Nihai Ürün Yönelimlerindeki Kaymalar
ABD’nin Çin başta olmak üzere çeşitli ülkelere karşı uyguladığı gümrük vergileri, sadece nihai ürün ticaretini değil, üretim süreçlerine entegre olan ara mamul tedarikini de doğrudan etkilemiştir. Küresel sanayi üretiminin büyük ölçüde Çin merkezli olduğu dikkate alındığında, yüksek tarifeler Çin’den yapılan ara malı ithalatını cazip olmaktan çıkarmış, bu da birçok sektörde tedarik zincirinin yeniden yapılandırılmasına neden olmuştur. Özellikle otomotiv, elektronik, makine ve beyaz eşya gibi sektörlerde üretim, Çin dışındaki ülkelere kaydırıldıkça deniz yoluyla taşınan ara mamul hacmi yeni güzergâhlara yönelmiştir 50.
Bu değişim, deniz taşımacılığında yeni rotaların, yeni yük kombinasyonlarının ve yeni liman ağlarının oluşmasını beraberinde getirmiştir. Çin’den çıkan yüklerin azalmasıyla birlikte Güneydoğu Asya limanları (Ho Chi Minh, Chittagong, Nhava Sheva) daha fazla ara mamul ihracatı gerçekleştirmeye başlamış; buna bağlı olarak konteyner akışı Hindistan–Ortadoğu–Akdeniz hattına kaymıştır. Aynı zamanda Türkiye gibi hem Avrupa hem Orta Doğu’ya yakın konumda bulunan ülkeler, ara mal üreticisi ve dağıtım merkezi olarak öne çıkmakta; bu da Türk limanlarının sadece nihai ürün değil, yüksek hacimli, zamana duyarlı ve entegre taşımalar için tercih edilmesini sağlamaktadır 51. Bu bağlamda deniz yoluyla taşınan yük kompozisyonu sadece miktar değil, fonksiyonel nitelik bakımından da dönüşmektedir.
8. Türkiye’nin Yeni Rotalarda Öne Çıkma Potansiyeli
Jeopolitik konumu gereği hem Avrupa’ya hem Asya’ya lojistik olarak entegre durumda olan Türkiye, küresel tedarik zincirlerinin yeniden şekillendiği bu dönemde stratejik bir “lojistik geçiş ülkesi” olarak öne çıkmaktadır 52. ABD’nin Çin’e uyguladığı yüksek tarifeler ve Asya merkezli rotalarda yaşanan sapmalar, Türkiye’nin hem doğrudan ihracat hem de ara aktarma ve yeniden yönlendirme (transshipment) merkezi olma potansiyelini güçlendirmiştir 53. Türkiye'nin Karadeniz, Akdeniz ve Ege'yi bağlayan liman altyapısı, Avrupa Gümrük Birliği üyeliği, gelişmiş kara-deniz bağlantıları ve doğu–batı ekseninde artan yük hacmi, bu dönüşüm sürecinde önemli rekabet avantajları sunmaktadır 54.
Özellikle Çin'den Avrupa'ya ulaşan yüklerin yeni rotalarla yön değiştirdiği bir ortamda, Türkiye’nin hem Orta Koridor hem de Güney Koridor üzerindeki konumu, alternatif hatların ekonomik ve operasyonel sürdürülebilirliği açısından kritik hale gelmiştir 55. Çin mallarının doğrudan ABD'ye gitmek yerine Türkiye gibi düşük tarife marjına sahip ülkeler üzerinden yeniden yönlendirilmesi , Türk serbest bölgeleri ve limanlarını daha fazla ön plana çıkarmaktadır 56. Aynı zamanda Türkiye'nin üretim kapasitesi ile birlikte lojistik hizmet ihracatçısı haline gelme potansiyeli artmakta; bu da ülkenin limancılık, taşımacılık ve depolama sektörlerinde yeni yatırım dalgalarını teşvik etme fırsatı yaratmaktadır 57. Küresel aktörler, artık yalnızca coğrafi yakınlığı değil, politik istikrar, regülasyon uyumu ve altyapı yeterliliğini de dikkate alarak rota tercihlerini yeniden belirlemektedir – Türkiye, bu üç kriteri sağlaması durumunda yeniden şekillenen küresel rotaların kesişim noktasında yeni bir merkez olma potansiyeli ile önemli bir adaydır 58.
9. Türkiye’nin Deniz Ticareti ve Limancılık Sektörü Açısından Fırsatlar
9.1. Türkiye'nin AB, ABD ve Orta Doğu Pazarlarına Erişim Avantajı
Türkiye, jeostratejik konumu sayesinde üç ana ticaret bölgesine — Avrupa Birliği, Amerika Birleşik Devletleri ve Orta Doğu — eş zamanlı ve çok modlu erişim imkânı sunarak küresel tedarik zincirleri açısından önemli bir lojistik köprü konumuna gelmiştir. AB ile Gümrük Birliği sayesinde gümrüksüz ihracat yapabilme, ABD ile düşük tarifeli ticaret pozisyonu (2025’te %10 baz tarife), ve Orta Doğu ile güçlü kültürel–lojistik bağlar Türkiye'yi yük geçişi, dağıtımı ve yeniden ihracatı açısından cazip hale getirmektedir 59. Ayrıca Avrupa ile Asya arasında hem deniz hem kara hem de demiryolu entegrasyonuna sahip az sayıdaki ülkeden biri olması, Türkiye’yi çok modlu lojistik merkez olarak öne çıkarmaktadır.
Bu avantaj, deniz taşımacılığı açısından somut fırsatlara dönüşmektedir. Marmara, Ege ve Akdeniz kıyılarındaki limanlar, hem Avrupa’ya hem de Afrika ve Orta Doğu’ya ulaşımda kısa transit süreleri ve etkin hinterlant bağlantıları ile dikkat çekmektedir. ABD’den doğrudan konteyner trafiğinin azaldığı bir dönemde, Türkiye limanları ara aktarma (transshipment), serbest bölge üretimi ve yeniden paketleme gibi işlemler için ideal lojistik merkezler haline gelmektedir. Özellikle Ambarlı, Mersin, Alsancak, İskenderun ve Gemlik gibi limanlar, AB ve ABD pazarlarına yüksek frekanslı çıkış sağlayabilen terminal altyapıları sayesinde, dış ticaret akışlarında jeopolitik sıkışmaları aşan bir güvenli liman rolü üstlenmeye adaydır 60.
9.2. Çin’e Alternatif Üretim ve Lojistik Merkezi Olma Potansiyeli
ABD’nin Çin’e uyguladığı yüksek tarifeler ve tedarik zincirlerindeki jeopolitik risklerin artması, küresel ölçekte firmaların daha güvenli, esnek ve yakın coğrafyalarda yeni üretim merkezleri aramasına neden olmuştur. Bu arayış kapsamında Türkiye, coğrafi konumu, sanayi altyapısı, kalifiye iş gücü, Avrupa ile entegrasyonu ve lojistik kapasitesi sayesinde Çin'e alternatif olabilecek en güçlü ülkelerden biri olarak öne çıkmaktadır. Özellikle tekstil, otomotiv yan sanayi, beyaz eşya, seramik ve ambalaj sektörlerinde Türkiye, hem nihai üretim hem de yarı mamul işleme alanlarında yeniden konumlanan uluslararası firmalar için cazip bir üretim üssü haline gelmektedir 61.
Bu dönüşüm, doğal olarak Türkiye’nin deniz taşımacılığı ve liman altyapısına olan talebi de artırmaktadır. Yeni üretim yatırımlarıyla birlikte artan dış ticaret hacmi, konteyner trafiğinde büyümeye yol açmakta 62; bu da limanların aktarma, depolama ve gümrükleme kapasitelerini kritik hale getirmektedir. Türkiye limanlarının, Çin’den kopan navlun trafiğini kısmen ikame edebilmesi için yüksek teknolojiye dayalı liman işletmeciliği, soğuk zincir altyapısı, yeşil enerji uygulamaları ve dijital izlenebilirlik gibi alanlarda hızla gelişim göstermesi gerekmektedir 63. Türkiye'nin bu potansiyeli etkin biçimde değerlendirmesi, sadece ithalat ve ihracat hacmini artırmakla kalmayacak; aynı zamanda ülkeyi Doğu-Batı lojistik koridorlarının kalıcı lojistik merkezi haline getirecektir.
9.3. Transshipment ve Serbest Bölge Hizmetlerinde Türkiye’nin Cazibesi
Türkiye’nin coğrafi konumu ve çok yönlü ticaret bağlantıları, Türk limanlarını yük aktarma (transshipment), yeniden paketleme ve serbest bölge işlemleri açısından stratejik cazibe merkezleri haline getirmiştir. ABD’nin Çin’den doğrudan ithalatı kısıtlayan yüksek tarifeleri, birçok küresel lojistik firmayı ürünlerini “üçüncü ülkeler” üzerinden yönlendirmeye itmiştir. Bu süreçte Türkiye, düşük vergi oranı (%10 baz tarife) ve AB–ABD arasında gümrük uyumluluğuna yakın konumuyla, yüklerin yeniden işlenip sevk edilmesi için uygun bir platform sunmaktadır 64. Özellikle Ambarlı, Mersin, İzmir (Alsancak), Gemlik ve Yarımca gibi limanlar, derinlik, altyapı kapasitesi ve hinterlant erişimi bakımından büyük avantajlar taşımaktadır.
Türk serbest bölgeleri de bu yapının tamamlayıcı unsurları olarak öne çıkmaktadır. Serbest bölgelerde gerçekleştirilen üretim, montaj, yeniden paketleme ve etiketleme faaliyetleri, gümrük rejimlerinin sunduğu esneklik sayesinde yüklerin menşe ülkesi veya gümrük rejimi açısından yeniden sınıflandırılmasına olanak tanımaktadır. Bu durum, yalnızca Çin değil, Hindistan, Bangladeş ve Güneydoğu Asya’dan gelen ürünlerin ABD ve AB pazarlarına daha rekabetçi koşullarda ulaşmasını sağlamaktadır. Ayrıca Türkiye’nin doğrudan denizyolu bağlantılarına entegre çalışan bu serbest bölgeler, yüklerin hem zamanında hem de regülasyon avantajı ile yeniden ihraç edilmesini mümkün kılarak ülkeyi küresel tedarik zincirinde bir “lojistik dönüştürme merkezi” haline getirme potansiyeline sahiptir 65.
9.4. Uzak Doğu–Türkiye–AB Kombine Rotalarının Gelişimi
Küresel ticaretin yeniden şekillendiği bu dönemde, Uzak Doğu ile Avrupa arasında yük taşımacılığına yönelik geleneksel hatlarda yaşanan daralma ve belirsizlikler, Türkiye’yi bu iki bölge arasında alternatif bir lojistik geçiş noktası haline getirmektedir. Özellikle Çin’in ABD’ye doğrudan ihracatının yüksek tarifelerle kısıtlanması sonrası, yük akışları Türkiye üzerinden Avrupa’ya yönelmekte; Türkiye’den AB’ye kara, demir ve deniz yolu bağlantıları ile kombine taşımacılık çözümleri artan şekilde tercih edilmektedir. Bu eğilim, lojistik şirketleri ve hat operatörleri tarafından Uzak Doğu–Türkiye çıkışlı–AB varışlı yeni doğrudan hatların oluşturulmasıyla somutlaşmaktadır 66.
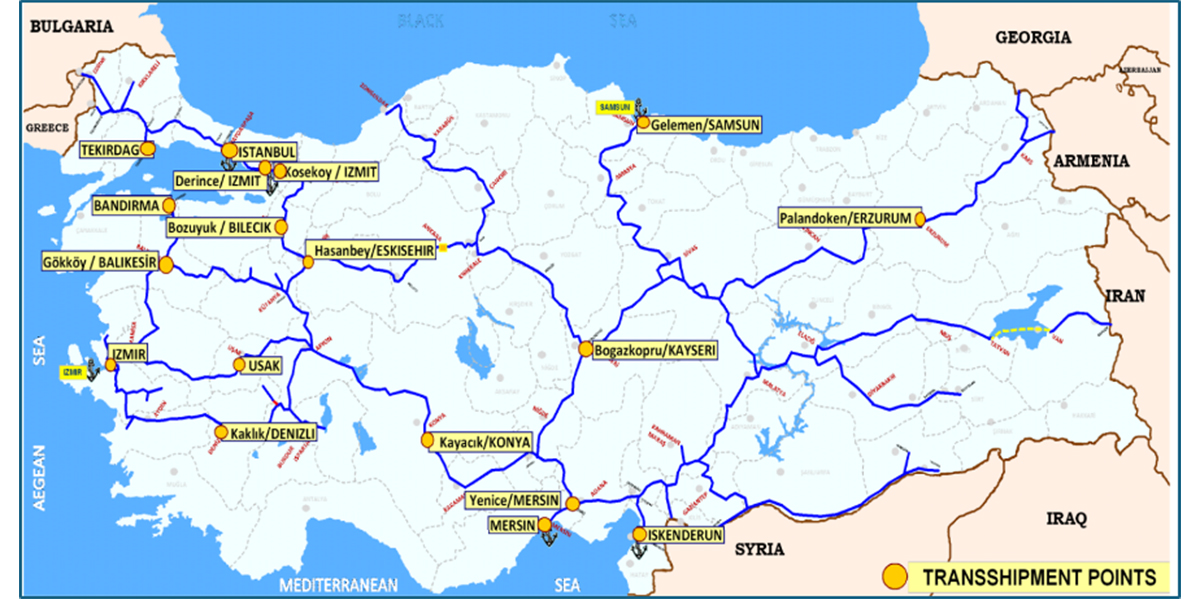
Şekil -6 Türkiye’nin Lojistik Merkezleri ve Aktarım Noktaları 67
Şekil -7 Çok Noktadan - Çok Noktaya Taşıma
Bu gelişim, Türkiye limanlarının hem yükleme hem boşaltma hem de ara aktarma merkezi olarak entegre rol üstlenmesini sağlamaktadır. Çin, Hindistan ve Güneydoğu Asya ülkelerinden çıkan konteynerlerin Türkiye limanlarında boşaltılması; burada depolanması, serbest bölge içinde işlenmesi veya doğrudan yeniden yüklenerek AB limanlarına sevk edilmesi, “çok noktadan çok noktaya” çalışan karma taşıma modellerinin önünü açmaktadır. Türkiye, bu yapının kritik düğüm noktası haline gelerek yalnızca transit geçiş ülkesi değil, aynı zamanda lojistik katma değer üreten bir merkez olarak konumlanmaktadır. Uzak Doğu–Türkiye–AB rotalarının kurumsallaşması, Türkiye limanlarının kapasite artırım yatırımları ve dijitalleşme adımlarıyla desteklenirse, bu yeni hatlar kalıcı küresel koridorlara dönüşme potansiyeli taşımaktadır 68.
10. Sektörel Riskler ve Operasyonel Zorluklar
10.1. Küresel Lojistik Akışlarındaki Dalgalanma ve Kapasite Planlama Zorlukları
ABD’nin başta Çin olmak üzere birçok ülkeye yönelik tarifeleri ve buna karşılık gelişen ticaret sapmaları, küresel lojistik akışlarını büyük ölçüde öngörülemez hale getirmiştir. Bu belirsizlik ortamı, hem taşıma şirketleri hem de liman işletmecileri için kapasite planlaması ve altyapı yatırımı açısından ciddi bir sorun teşkil etmektedir. Konteyner trafiği bazı hatlarda hızlı düşerken, diğerlerinde kısa sürede aşırı yoğunluklar oluşmakta; sezonluk veya politik gelişmelere bağlı olarak limanlar arasında ani yük kaymaları yaşanabilmektedir. Bu durum, gemi yanaşma programlarının çakışmasına, terminal hizmetlerinde yığılmalara ve ekipman yetersizliklerine neden olarak operasyonel verimliliği düşürmektedir 69.
Türkiye limanları da bu küresel trendin dışında değildir. Özellikle transit ve kombine taşımacılığın arttığı dönemlerde, limanlara gelen yüklerin tahmin edilenin çok üzerinde gerçekleşmesi, saha içi istifleme ve gümrükleme işlemlerinde darboğazlara neden olabilmektedir. Aynı zamanda yeni doğrudan hatların oluşumu ve yüklerin yön değiştirmesi, mevcut liman altyapılarının hem fiziksel hem dijital kapasitesini sınamaktadır. Bu nedenle, Türkiye’nin küresel taşımacılıktaki rolünü güçlendirebilmesi için yalnızca yeni yatırımlara değil, aynı zamanda dinamik kapasite yönetimi, yapay zeka tabanlı planlama sistemleri ve senaryo bazlı işletme simülasyonları geliştirmesine ihtiyaç vardır 70. Aksi halde fırsatlar, operasyonel kırılganlıklara dönüşebilir.
10.2. Transit Süreler ve Maliyetlerde Belirsizlik
Ticaret savaşlarının ve tarifelerin tetiklediği küresel lojistik dalgalanmalar, yalnızca yük rotalarını değil, aynı zamanda transit sürelerini ve taşıma maliyetlerini de ciddi ölçüde belirsizleştirmiştir 71. Özellikle Çin’den gelen yüklerin doğrudan ABD'ye gitmesi yerine üçüncü ülkeler üzerinden yönlendirilmesi, teslimat rotalarının uzamasına ve taşıma zincirinde yeni bürokratik katmanların oluşmasına yol açmıştır. Tarife riskinden kaçınmak isteyen taşıyıcılar, farklı limanlar ve serbest bölgeler üzerinden dolaylı taşıma modelleri kurgulamakta; bu da planlı lojistik sistemlerin yerini reaktif ve kırılgan yapılara bırakmasına neden olmaktadır. Sonuç olarak, teslimat süresi taahhütleri zayıflamakta, sözleşmeli taşımacılık yapıları baskı altında kalmaktadır.
Benzer şekilde, navlun fiyatları da hem yük yönü hem de menşe/varış noktası kaynaklı olarak ciddi oynamalar göstermektedir. Transit süredeki uzamalar, yakıt tüketimini artırmakta; liman beklemeleri, yükleme-boşaltma öncelikleri ve belge düzenleme süreleri toplam taşıma maliyetini yukarı çekmektedir. Türkiye gibi lojistik geçiş ülkeleri bu akışlarda avantaj sağlasa da, gelen yüklerin kaynak ve yön bakımından değişkenliği, terminal ekipman planlamasından gemi rezervasyon yönetimine kadar birçok alanda belirsizlik yaratmaktadır. Bu durum, özellikle küçük ve orta ölçekli taşıyıcılar ile liman işletmecileri için finansal ve operasyonel baskı oluşturarak kârlılığı azaltan bir faktöre dönüşmektedir.
10.3. Çin ile Yürütülen Ortaklıklarda Politik Baskılar
Küresel ticaret savaşlarının merkezinde yer alan Çin’in, liman yatırımları ve denizcilik altyapısı üzerindeki etkisi yalnızca ekonomik değil, aynı zamanda stratejik bir boyut taşımaktadır. Türkiye’de bazı liman projelerinde doğrudan ya da dolaylı Çin sermayesi bulunmaktadır. Çin’in "Deniz İpek Yolu" stratejisi kapsamındaki bu iş birlikleri lojistik entegrasyonun bir parçası olarak şekillenmektedir. Ancak ABD'nin 2025’te tarifelerle başlattığı yeni ekonomik bloklaşma eğilimi, Çin ile yürütülen liman iş birliklerini baskı altına almaktadır. Çin menşeli gemilere liman hizmetleri sunulmasına dair getirilen bazı yaptırım ve ek ücret planları, bu tür ortaklıklarda jeopolitik riskin doğrudan operasyonel riske dönüşmesine neden olmaktadır 72.
Bu bağlamda, Türkiye’nin liman işletmeleri ve altyapı yatırımları üzerinde Çin ile sürdüreceği iş birliklerinin geleceği, sadece ekonomik değil jeopolitik dengeler çerçevesinde de değerlendirilmek zorundadır. Bir yandan Çin’in sahip olduğu finansal güç ve global taşıma kapasitesi, Türkiye için önemli bir lojistik kaldıraç olabilirken; öte yandan, Çin’in dünya denizciliğinde artan etkisini dengelemeye çalışan ABD ve AB eksenli düzenleyici baskılar, Türkiye'yi "tarafsız kalması gereken stratejik bir aktör" konumuna itmektedir. Bu ikili yapı, Türk limanlarında yürütülen Çin ortaklıklarının dış politika hassasiyetleriyle daha uyumlu, esnek ve şeffaf yapılarla yeniden tanımlanmasını zorunlu kılmaktadır 73.
10.4. Gemi ve Konteyner Temininde Dengesizlikler
ABD’nin Çin başta olmak üzere çeşitli ülkelere uyguladığı yüksek tarifeler ve politik yaptırımlar, küresel taşıma zincirinde gemi ve konteyner temininde ciddi dengesizlikler yaratmıştır. Ticaret akışlarının yön değiştirmesi, bazı hatlarda konteyner fazlası, diğerlerinde ise ciddi kıtlık oluşmasına yol açmıştır. Özellikle Çin limanlarından ABD’ye yönelik yüklerdeki azalma, bu hatta kullanılan konteynerlerin başka pazarlarda atıl kalmasına ve taşıyıcıların boş konteynerleri taşımakta isteksiz davranmasına neden olmuştur 74. Bu durum, başta Türkiye gibi transit geçiş noktası olan ülkelerde konteyner rotasyonunu zorlaştırmakta, ithalat ve ihracatçılar için maliyetleri artırmaktadır.
Benzer şekilde, navlun oynaklığı ve tarifelere dayalı ticaret belirsizliği nedeniyle gemi kiralama planları da daha kısa vadeli ve yüksek primli hale gelmiştir. Büyük taşıyıcı firmalar, riskli rotalarda gemi yatırımlarını ya durdurmakta ya da başka pazarlara yönlendirmektedir. Bu eğilim, özellikle küçük tonajlı gemilere ihtiyaç duyan bölgesel taşımacılar için gemi temininde süre ve fiyat risklerini artırmaktadır 75. Konteyner ekipmanlarının tür, kalite ve menşe ülkesine göre ayrımcılığa tabi tutulabileceği ihtimali de göz önüne alındığında, gemi ve ekipman temin zinciri, lojistik planlamanın en kırılgan halkalarından biri haline gelmiştir.bütün bunların bir sonucu olarak, küresel ticaret akışlarındaki değişiklikler ve Çin limanlarındaki tıkanıklıklar, dolaylı olarak Türkiye'yi de etkileyebilecektir. Bu nedenle, Türk limanlarının operasyonel esnekliklerini artırmaları ve küresel gelişmeleri yakından takip etmeleri önemlidir.
11. Türkiye’nin Politik ve Sektörel Adaptasyon Stratejileri
11.1. Dijitalleşme, Yeşil Dönüşüm ve Liman Güvenliği
Küresel ticaretin politik risklerle şekillendiği bir dönemde, Türkiye’nin limanları yalnızca coğrafi avantajlarıyla değil, aynı zamanda teknolojik yetkinlikleri, çevresel uyum kapasitesi ve operasyonel güvenlik düzeyleriyle de rekabet etmek zorundadır. ABD’nin Çin’e yönelik tarifeleri ve küresel lojistikte oluşan yeni akışlar, Türkiye’yi alternatif bir rota haline getirse de bu fırsatın sürdürülebilir olabilmesi, liman altyapılarının dönüşüm hızına bağlıdır. Bu noktada dijitalleşme; konteyner takip sistemlerinden, yapay zekâ destekli gemi planlamasına kadar birçok alanda, limanların kapasite kullanımını ve hizmet kalitesini artıran temel araç haline gelmiştir 76. Türkiye limanlarında tek pencere gümrük entegrasyonu, veri paylaşım platformları (Port Community Systems) ve akıllı terminal teknolojileri gibi sistemlerin yaygınlaştırılması, rekabet avantajı yaratacaktır.
Aynı zamanda, Avrupa Yeşil Mutabakatı, AB ETS ve FuelEU Maritime gibi çevresel düzenlemeler doğrultusunda yeşil liman dönüşümünün hız kazanması gerekmektedir. Onshore Power Supply (OPS), elektrikli RTG’ler, enerji verimli vinç sistemleri ve karbon ayak izi izleme altyapıları, Türk limanlarının hem AB hem de ABD pazarlarıyla uyumlu hale gelmesi için kritik önemdedir 77. Öte yandan, artan jeopolitik gerilimler ve tarifelere dayalı hassas taşımalarda, liman güvenliği yalnızca fiziksel değil, siber güvenlik boyutuyla da stratejik bir gereklilik haline gelmiştir. IMO MSC.428(98), AB NIS2 Direktifi ve Türkiye’de uygulanmakta olan ISPS Code gibi düzenlemeler çerçevesinde, siber dayanıklılık, liman içi dijital güvenlik protokolleri ve SCADA sistemlerine yönelik risk analizleri , adaptasyon stratejilerinin ayrılmaz parçasıdır 78. Tüm bu başlıklar, Türk limanlarının sadece yük çekme kapasitesini değil, jeopolitik istikrar algısını da belirleyecek unsurlar haline gelmektedir.
11.2. Serbest Ticaret Anlaşmaları ve Gümrük Birliği Güncellemeleri
ABD’nin 2025 sonrası uygulamaya koyduğu çok taraflı gümrük tarifeleri, Türkiye için yalnızca üretim ve taşıma kapasitesini değil, aynı zamanda ticaret diplomasisini ve bölgesel entegrasyon kabiliyetini de yeniden şekillendirme ihtiyacı doğurmuştur. Bu bağlamda, Türkiye’nin mevcut ve potansiyel serbest ticaret anlaşmaları (STA) ağı, küresel değer zincirlerindeki yerini belirleyen stratejik bir araç haline gelmiştir. Özellikle ABD ile resmi bir STA bulunmamaktadır. Halihazırda, Türkiye ile ABD arasındaki ticari ilişkiler, Dünya Ticaret Örgütü (DTÖ) kuralları ve ikili anlaşmalar çerçevesinde yürütülmektedir. Bu durum, Türk ihracatçılarının ABD pazarında bazı gümrük vergileri ve ticaret engelleriyle karşılaşmasına neden olabilmektedir 79. Bununla birlikte, düşük tarife rejimi (%10 baz seviyesinde) ve sektörel muafiyetler sayesinde bu boşluk, ikili menşei kuralları, karşılıklı yatırım teşvikleri ve liman protokolleri ile telafi edilebilir.
Türkiye'nin Avrupa Birliği (AB) ile 1996 yılından bu yana yürürlükte olan Gümrük Birliği Anlaşması, Türkiye'nin üçüncü ülkelerle (örneğin ABD) STA imzalamasını karmaşık hale getirmektedir. Bu durum, Türkiye'nin AB'nin ticaret politikalarına uyum sağlama yükümlülüğü nedeniyle ortaya çıkmaktadır. Bu nedenle, Türkiye'nin ABD ile bir STA imzalayabilmesi, ancak AB'nin ABD ile benzer bir anlaşma yapması durumunda daha olası hale gelebilir 80. AB ile mevcut Gümrük Birliği’nin yani STA’lara olanak tanıyacak şekilde güncellenmesi, Türk limanlarının AB pazarıyla dijital ve çevresel olarak daha güçlü entegre olmasını sağlayacaktır 81.
11.3. Liman Hinterlandlarının Güçlendirilmesi
Liman hinterlandlarının güçlendirilmesi ise, fiziksel kapasite artırımının ötesinde, ulaşım entegrasyonu, lojistik köy/merkez bağlantıları ve değer zinciri optimizasyonu anlamına gelmektedir. Türkiye’nin kara, demir ve kombine taşımacılığa entegre edilen limanları, hem iç pazara hem de Orta Doğu, Kafkasya ve Orta Asya’ya erişim açısından stratejik avantaj sunmaktadır. Bu bağlamda limanların hinterlandındaki lojistik merkezler, organize sanayi bölgeleri ve serbest bölgelerle entegrasyonu, yüklerin sadece taşınması değil aynı zamanda işlenmesi, paketlenmesi ve yeniden ihracı açısından çok modlu değer yaratımına olanak tanır. Özellikle Marmara ve Doğu Akdeniz havzasındaki limanların hinterlandında yapılacak ulaşım yatırımları ve teşvik mekanizmaları, Türkiye’yi bölgesel ticaretin üretim–dağıtım–taşıma üçgeninde merkezi konuma taşıyacaktır 82.
11.4. Gümrük Prosedürlerinin Basitleştirilmesi
Tarifelerin küresel ticarette yeni sınırlar çizdiği günümüzde, ülkelerin rekabet gücü yalnızca üretim maliyetlerine değil, gümrük işlemlerinin hızı ve şeffaflığına da bağlı hale gelmiştir. Türkiye’nin küresel taşımacılıktaki konumunu güçlendirmesi için öncelikli adımlardan biri, gümrük prosedürlerinin sadeleştirilmesi ve dijital entegrasyonunun derinleştirilmesi olacaktır. Bu kapsamda “tek pencere” uygulamaları, ön beyan sistemleri, elektronik yük takibi ve liman–gümrük veri entegrasyonu gibi mekanizmalar, işlem süresini ve maliyetleri azaltarak Türk limanlarının cazibesini artıracaktır 83. Özellikle transit taşımalar ve serbest bölgeye yönelik geçici depolama süreçlerinde prosedürel sadeleştirme, Türkiye’yi Uzak Doğu–Avrupa hattında tercih edilen geçiş ülkesi haline getirebilir.
11.5. Entegre Lojistik Çözümlere Geçiş
Gümrük süreçlerinin de entegrasyonu ile birlikte, taşımacılık zincirinin tüm halkalarının entegre edilmesi stratejik bir zorunluluk haline gelmiştir. Kara, deniz, demiryolu ve hava taşımacılığı unsurlarının birbiriyle senkronize çalıştığı entegre lojistik çözümler, yüklerin varış noktasına zamanında ve hasarsız ulaşmasını garanti altına alırken, tedarik zincirindeki görünürlüğü ve izlenebilirliği de artırmaktadır 84. Türkiye’nin bu alandaki gelişimi, yalnızca fiziki yatırımlara değil; gümrük idareleri, lojistik firmalar, liman otoriteleri ve ihracatçılar arasında koordineli iş akışına bağlıdır. Bu entegrasyon düzeyi ne kadar yüksek olursa, Türkiye’nin tarifelerle şekillenen yeni ticaret düzeninde yük merkezi olarak kalıcı rol üstlenme potansiyeli de o denli güçlü olacaktır.
11.6. Özel Ekonomi Bölgeleri (ÖEB) ve Lojistik Değer Zincirleri
Küresel ticaretin korumacı politikalara kaydığı bir dönemde, Özel Ekonomi Bölgeleri (OEB) ve güncellenmiş bölgesel ticaret rejimleri, ülkelerin uluslararası rekabette öne çıkmasını sağlayan önemli kaldıraçlara dönüşmüştür. Sektör odaklı olarak oluşturulan Özel Ekonomi Bölgeleri yüksek katma değerli üretim ve yeniden ihracat merkezleri gümrük muafiyetleri, vergi teşvikleri, yatırım kolaylıkları ve limanlara yakınlık gibi avantajları sayesinde hem doğrudan yabancı yatırımı çekmekte hem de lojistik anlamda tarife dışı ticaret fırsatları sunmaktadır 85.
Türkiye’de henüz yasal olarak tanımlanmış ve müstakil mevzuata dayanan “Özel Ekonomi Bölgeleri (ÖEB)” bulunmamaktadır. Ancak fiilen ÖEB işlevi gören çeşitli bölgesel yapılar – özellikle limanlara entegre serbest bölgeler, organize sanayi bölgeleri (OSB), endüstri bölgeleri, kuru limanlar ve lojistik merkezler 86– Türkiye’nin üretim, yeniden ihracat ve lojistik kapasitelerini destekleyici niteliktedir. Bu bölgeler, gümrük avantajları, yatırım teşvikleri ve ulaştırma bağlantıları ile çok modlu değer yaratımına imkân tanımaktadır. Mevcut yapılarla sınırlı kalan bu sistemin daha etkin çalışabilmesi için, limanlarla entegre çalışan bu bölgelerin mevzuat bütünlüğü içinde yeniden tanımlanması, yatırım ortamının istikrarı ve küresel ticaret rotalarındaki rekabet gücü açısından kritik önem taşımaktadır. Bu bağlamda, Türkiye’nin stratejik hedefleri doğrultusunda ÖEB benzeri yeni nesil bölgelerin oluşturulması, dijitalleşme, yeşil dönüşüm ve tedarik zinciri güvenliği gibi temalarla desteklenerek, Türk limanlarını çok merkezli küresel ağların lojistik ve üretim üssü haline getirme potansiyelini artıracaktır. Ayrıca bu bölgelerin; özellikle Çin veya Hindistan menşeli ürünlerin OEB'lerde işlenip yeniden ihraç edilmesi, ABD ve AB gibi yüksek tarifeli pazarlara geçişte rekabetçi çözümler üretebileceği değerlendirilmektedir.
11.7. Gümrük Birliği Güncellemeleriyle Avantaj Sağlama
Diğer yandan, Avrupa Birliği ile 1995 yılından bu yana yürürlükte olan Gümrük Birliği’nin güncellenmesi konusu, Türkiye’nin liman ve taşımacılık sektörüne doğrudan etki eden bir gündemdir. Gümrük Birliği şu an yalnızca sanayi ürünlerini kapsamakta; hizmetler, tarım ve dijital ticaret gibi alanları içermemektedir. Bu kısıt, Türkiye'nin modern lojistik hizmet ihracatını ve çok modlu taşımacılık entegrasyonunu sınırlamaktadır . Güncellenecek bir Gümrük Birliği anlaşması sayesinde, Türkiye’nin AB pazarına yönelik taşımalarında gümrük prosedürleri sadeleşebilir, dijital eşleşme sistemleri uyumlu hale gelebilir ve yeşil lojistik yatırımları teşvik edilebilir 87. Bu da hem limanlarımızın küresel konumunu güçlendirecek hem de Türkiye’yi Uzak Doğu–Avrupa hattında daha etkin bir lojistik köprü haline getirecektir.
12. Sonuç ve Öneriler
12.1. Türkiye’nin Yükselen Deniz Ticaret Merkezi Olma Fırsatı
ABD’nin Çin başta olmak üzere çok sayıda ülkeye karşı uygulamaya başladığı yeni gümrük tarifeleri, küresel ticaretin yönünü yeniden şekillendirirken; bu dönüşüm, lojistik ve denizcilik altyapısında konum, güvenlik, entegrasyon ve uyum kabiliyetini öne çıkaran bir rekabet alanı yaratmıştır. Türkiye, bu yeni düzende sahip olduğu coğrafi avantajın yanı sıra, AB ile Gümrük Birliği bağlantısı, Orta Doğu ile güçlü ticaret ilişkileri ve gelişmiş liman altyapısıyla küresel denizcilik değer zincirinde stratejik bir ara merkez olma fırsatını yakalamıştır. Bu konum, sadece yük akışlarından fayda sağlayan pasif bir geçiş ülkesi değil; lojistik hizmet üreten, dijital çözümler geliştiren ve yeşil liman dönüşümünü tamamlamış aktif bir bölgesel oyuncu olma potansiyelini de içinde barındırmaktadır.
Bu fırsatın sürdürülebilir bir başarıya dönüşebilmesi için Türkiye'nin limanları ve taşımacılık sektörü, jeopolitik dalgalanmalar karşısında dirençli; ticaret partnerleriyle entegre ve çevre, teknoloji ve güvenlik standartlarıyla geleceğe uyumlu hale getirilmiş bir sistem kurmalıdır. Türkiye orta vadede, Çin’e alternatif üretim üsleri ile entegre çalışan, ABD ve AB pazarlarına tarifesiz ya da düşük maliyetli erişim sunabilen, çok modlu taşımacılığı dijital ve çevreci ilkelerle birleştiren bölgesel bir denizcilik ve lojistik üssü olma şansına sahiptir. Bu dönüşümün yolu ise, sadece liman yatırımlarından değil; aynı zamanda ticaret diplomasisi, gümrük reformu, sektörel eşgüdüm ve veri temelli yönetişimden geçmektedir.
12.2. Ticaret Savaşlarının Sürdürülebilir Lojistik Politikalar Üzerindeki Etkisi
Ticaret savaşları, yalnızca gümrük vergilerini ve ürün fiyatlarını değil, aynı zamanda küresel lojistik sistemlerinin stratejik yönelimlerini ve sürdürülebilirlik hedeflerini de doğrudan etkilemektedir. ABD’nin Çin’e uyguladığı yüksek tarifeler gibi tek taraflı ticaret önlemleri, küresel taşımacılığı plansız ve dengesiz akışlara sürüklemekte; bu da limanlardaki karbon salımı, gereksiz taşıma mesafeleri, konteyner boş dönüş oranları ve enerji tüketimi gibi unsurlar üzerinde olumsuz çevresel etkiler yaratmaktadır. Aynı zamanda bu durum, ülkelerin “yeşil lojistik”, “düşük emisyonlu taşıma” ve “enerji verimli liman” politikaları ile korumacı ekonomi politikaları arasında çelişkili bir denge kurulmasına neden olmaktadır.
Bu bağlamda, Türkiye’nin yeni dönemde liman ve lojistik stratejilerini şekillendirirken ticaret savaşlarının tetiklediği kırılganlıkları dikkate alarak uzun vadeli dirençli altyapılar kurması büyük önem taşımaktadır. Her an değişebilecek küresel tarife rejimlerine karşı uyumlu ama bağımsız politika üretimi, karbon ayak izi hedefleri ile ticari fırsatların çakıştığı durumlarda çift yönlü esneklik sağlayan sistemler inşa edilmelidir. Bu da sadece fiziksel yatırımları değil, aynı zamanda politik öngörü, sektörel koordinasyon, risk tabanlı senaryo analizi ve yeşil finansman mekanizmalarının bütüncül bir biçimde politika döngüsüne entegre edilmesini zorunlu kılmaktadı. Ticaret savaşları geçici olabilir; ancak bu süreçte alınacak stratejik pozisyonlar, limanların ve lojistik sektörünün kalıcı rekabet gücünü belirleyecektir.
12.3. Gümrük Tarifelerinin Uzun Vadeli Yapısal Etkilerinin Yönetimi
Gümrük tarifeleri çoğu zaman kısa vadeli ticari koruma önlemleri olarak algılansa da, ardı ardına gelen ticaret savaşları göstermiştir ki bu tür müdahaleler, zamanla küresel ticaretin yapısal akışlarını, taşıma modellerini ve üretim coğrafyalarını kalıcı biçimde dönüştürmektedir. Çin’e yönelik yüksek oranlı ABD tarifeleri, sadece belirli ürün gruplarını etkilemekle kalmamış; uluslararası tedarik zincirlerinin mekânsal örgütlenmesini, lojistik hatlarını ve liman kapasitelerini uzun vadeli olarak yeniden tanımlamıştır. Bu yapısal dönüşüm, Türkiye gibi ara konumda yer alan ülkeler için bir fırsat yaratmakla birlikte, eş zamanlı olarak altyapı planlaması, regülasyon uyumu ve dış ticaret stratejilerinde öngörülü yönetim ihtiyacını da beraberinde getirmiştir.
Türkiye açısından bu yapısal etkilerin yönetilmesi, kısa vadeli dalgalanmalara değil, uzun vadeli senaryo analizlerine dayalı stratejik yönetişim mekanizmalarının oluşturulmasıyla mümkündür. Tarife değişimlerinin sadece ihracat hacmini değil, liman yatırımı kararlarını, hinterland gelişimini, dış yatırım tercihlerini ve enerji tüketim modellerini etkilediği unutulmamalıdır. Bu nedenle, Ticaret, Ulaştırma, Enerji ve Çevre politikalarının eşgüdüm içinde çalıştığı, veri temelli, çevik ve entegre bir liman-lojistik planlama modeli benimsenmelidir. Aksi halde, kısa vadeli avantajlar değerlendirilse dahi uzun vadede altyapı-arz uyumsuzlukları ve politika yetersizlikleri, Türkiye'nin yükselme potansiyelini sınırlayabilir. Gümrük tarifeleri geçicidir; ancak onlardan doğan yapısal değişimler kalıcıdır ve yönetilmek zorundadır.
FARUK DOĞAN
KAYNAKÇA
1 - Zonos. (2025, Şubat 1). 2025 ABD Tarife Güncellemesi - Yeni Ticaret Politikaları ve Etkileri.
4 - Xeneta. (2025, May). XSI® Ocean Shipping Market Update.
7 - Reuters. (2025, May 30). Trump says he plans to double steel tariffs to 50%.
9 - CalMatters. (2025, May). Trump trade war has already had huge effect on California ports.
11 - U.S. Trade Representative. (2025). The President's 2025 Trade Policy Agenda.
12 - Hinrich Foundation. (2025, May). The WTO needs reform. Here's how to do it.
13 - Freightos. (2025, April). Trump's April Tariffs - Rundown, Implications and Freight Impact.
14 - Wikipedia contributors. (2025). China–United States trade war. Wikipedia.
16 - U.S. Census Bureau. (2024). Foreign Trade: Trade in Goods with China. Retrieved from
17 - Bruegel. (2020, September 9). What is behind China's Dual Circulation Strategy?.
26 - Grant Thornton. (2025, May). A new tariff paradigm: How businesses can respond.
27 - TransImpact. (2025, May). How 2025 Tariffs Are Reshaping Your Supply Chain.
28 - Xeneta. (2025, March 28). The Biggest Global Supply Chain Risks of 2025.
30 - Freightos. (2025, May 13). China-US deescalation may spur early peak season.
34 - UNCTAD. (2024). Review of Maritime Transport 2024.
37 - Zeymarine. (2025, Haziran 2). Future of Shipping Routes: Rerouting the Industry.
38 - Beeontrade. (2025, Mayıs 28). Freight market update - 28 May 2025.
50 - Goldman Sachs. (2025, May). How global trade is shifting amid rising US tariffs. Retrieved from
52 - Freyt World. (2025, Nisan). Turkey's Freight Market Growth Opportunities in 2025.
57 - Freyt World. (2025, April 10). Turkey's Freight Market Growth Opportunities in 2025.
58 - OECD. (2023, December). Realising the Potential of the Middle Corridor.
59 - European Commission. (2024). EU trade relations with Türkiye. Retrieved from
60 - Istanbul Africa Trade Company. (2024, Ağustos 15). Best Ports for Turkish Trade.
62 - ReportLinker. (2025). Forecast: Maritime Container Transport in Turkey. Retrieved from
63 - ReportLinker. (2025). Turkey Logistics Market Report – Q4 2024. Retrieved from
67 - COMCEC. (2021). Transportation in Turkey.
78 - T.C. Ulaştırma ve Altyapı Bakanlığı. (2024). 2024 Yılı Faaliyet Raporu.
81 - T.C. Ticaret Bakanlığı. (2025). 2025 Yılı Performans Programı.
82 - Ulaştırma ve Altyapı Bakanlığı. (2023). 2053 Ulaştırma ve Lojistik Ana Planı.
83 - Erdoğan, U. (2024). Uluslararası Ticarette Dijital Gümrük Uygulamaları. Özgür Yayınları.
84 - T.C. Ulaştırma ve Altyapı Bakanlığı. (2023). 2053 Ulaştırma ve Lojistik Ana Planı.
KAYNAKÇA
Al Jazeera. (2025, April 10). Trump tariffs live: Stocks skyrocket as many duties paused [Live blog]. Al Jazeera.
Allianz Trade. (2025, February 5). Shape of trade: Leveraging nearshoring, friendshoring and reshoring to overcome rising uncertainties.
Aydın, A. K. (2005). Amerika Birleşik Devletleri'nin dış ticaret politikasında serbest ticaret anlaşmalarının yeri. Uluslararası Ekonomik Sorunlar Dergisi, (16).
Baertlein, L. (2025, May 9). Container shipping firms cull Asia-US service as Trump tariffs collapse trade. Reuters.
Beeontrade. (2025, Mayıs 28). Freight market update - 28 May 2025.
Breakwave Advisors. (2025, April 18). The U.S. Shipbuilding Industry vs. China and the Issue of Port Tariffs.
Bruegel. (2020, September 9). What is behind China's Dual Circulation Strategy?
CIMSEC. (2025, Nisan). Break China's Grip on Shipping with the Multilateral Maritime Alliance.
COMCEC. (2021). Transportation in Turkey.
CalMatters. (2025, May). Trump trade war has already had huge effect on California ports.
China Power. (2021, December 15). Will the Dual Circulation Strategy Enable China to Compete in a Post-Pandemic World?
Conteduca, F. P., Mancini, M., & Borin, A. (2025, May 6). Roaring tariffs: The global impact of the 2025 US trade war. VoxEU.org.
Durkee, A. (2025, 10 Nisan). Trump's tariffs on China are now at least 145%, White House confirms—higher than he previously claimed. Forbes.
Eide Bailly LLP. (2025, Nisan 2). 2025 Manufacturing Update: Overcoming Challenges in a Shifting Market.
Engin, B. (2025, May 5). Türkiye could emerge as central hub for new trade routes. Hürriyet Daily News.
European Commission. (2024). EU trade relations with Türkiye.
Foreign Agricultural Service – U.S. Department of Agriculture. (2024, August 26). Türkiye Becomes Global Transshipment Hub for Agricultural Products. Report No. TU2024-0039.
Freightos. (2025, April). Trump's April Tariffs - Rundown, Implications and Freight Impact.
Freightos. (2025, May 13). China-US deescalation may spur early peak season.
Freyt World. (2025, April 10). Turkey's Freight Market Growth Opportunities in 2025.
Freyt World. (2025, Nisan). Turkey's Freight Market Growth Opportunities in 2025.
Gard. (2025, April). US port fees for Chinese vessels: what they mean in practice.
Geopolitical Monitor. (2025, February 15). The Middle Corridor: A Route Born of the New Eurasian Geopolitics.
Goldman Sachs. (2025, May). How global trade is shifting amid rising US tariffs.
Grant Thornton. (2025, May). A new tariff paradigm: How businesses can respond.
Güllü, İ. (2014). AB-ABD Serbest Ticaret Anlaşması Sürecine Türkiye-AB Gümrük Birliği Anlaşması Özelinde Bir Bakış. Bilge Strateji, 6(11), 89–106.
Hinrich Foundation. (2025, May). The WTO needs reform. Here's how to do it.
Invest in Türkiye. (2025, May). Investment Zones.
Istanbul Africa Trade Company. (2024, Ağustos 15). Best Ports for Turkish Trade.
Levine, J. (2025, May 12). Special Update – China-US Tariff Cuts: Analysis and Freight Impacts. Freightos.
Lloyd's List. (2025, April). Plans to levy China-built ships would have hit 30% of arrivals last year.
Mathew, A. P. (2025, March). 2025 Strategic Implications of China's Naval and Belt and Road Initiative (BRI) for Proposed U.S. Military Strategy. ResearchGate.
Middle East Briefing. (2025). Türkiye's Free Zones 2025 Exports Goal: Key Sectors and Benefits.
NPR. (2025, May 4). Ports brace for the impact of tariffs as shipments from China drop drastically.
New York Post. (2025, April 18). Trump unveils plan to impose levies on Chinese ships docking at US ports as trade war escalates.
Northern Trust. (2025, May 15). The Friendshoring Dilemma | Weekly Economic Commentary.
OECD. (2023, December). Realising the Potential of the Middle Corridor.
Offshore Energy. (2025, March 12). China building 62% of new ships ordered globally in spite of looming US tariffs.
One Way Lease. (2025, May 8). US Shipping Container Market 2025: Navigating Demand Shifts and Tariff Impacts.
Oxford Management. (2025, Mayıs). Is 'Friendshoring' the Future of Supply Chain Resilience in a Fragmented Global Economy?
ReportLinker. (2025). Forecast: Maritime Container Transport in Turkey.
Reuters. (2025, April 17). United States eases port fees on China-built ships after industry backlash.
Reuters. (2025, May 16). France's CMA CGM to redeploy fleet to avoid U.S. port fees on Chinese vessels.
Reuters. (2025, May 30). Trump says he plans to double steel tariffs to 50%.
Reuters. (2025, May 9). Container shipping firms cull Asia-US service as Trump tariffs collapse trade.
S&P Global Market Intelligence. (2024, December 19). Turkey as a supply chain reshoring center: Opportunities and challenges.
S&P Global. (2024, September 12). Turkey as a supply chain reshoring center: Opportunities and challenges.
SeaRates. (2025, May 16). Blank Sailings 2025: Wake-Up Call for Global Trade After Trump Tariffs.
Textilegence. (2025, Mayıs). How will the new US tariffs affect Türkiye's textile exports?
TransImpact. (2025, May). How 2025 Tariffs Are Reshaping Your Supply Chain.
TÜRKLİM. (2023). Türkiye Limancılık Sektörü 2023 Raporu: Sürdürülebilir Liman Uygulamaları.
U.S. Census Bureau. (2024). Foreign Trade: Trade in Goods with China.
U.S. Trade Representative. (2025). The President's 2025 Trade Policy Agenda.
UNCTAD. (2024). Review of Maritime Transport 2024.
United Nations Conference on Trade and Development. (2019). World Investment Report 2019: Special Economic Zones.
Washington State Standard. (2025, May 1). WA ports await sharp drop in cargo as Trump's tariff battle with China drags on.
Weissert, W., Megerian, C., & Tang, D. (2025, June 5). Trump says after Xi call that US and China will resume trade talks. AP News.
White House. (2025, April 2). Fact Sheet: President Donald J. Trump Declares National Emergency to Increase our Competitive Edge, Protect our Sovereignty, and Strengthen our National and Economic Security.
White House. (2025, February 1). Fact Sheet: President Donald J. Trump Imposes Tariffs on Imports from Canada, Mexico and China.
Wikipedia contributors. (2025). China–United States trade war. Wikipedia.
Xeneta. (2025, March 28). The Biggest Global Supply Chain Risks of 2025.
Xeneta. (2025, May 12). US-China tariff reduction: insight on ocean container shipping impact, by Xeneta Chief Analyst.
Xeneta. (2025, May). XSI® Ocean Shipping Market Update.
Yorulmaz, M., & Baykan, Y. (2024). Liman işletmelerinin dijitalleşme düzeylerinin bütünleşik bir modelle değerlendirilmesi. Uluslararası İktisadi ve İdari İncelemeler Dergisi,
Zeymarine. (2025, Haziran 2). Future of Shipping Routes: Rerouting the Industry.
Zonos. (2025, Şubat 1). 2025 ABD Tarife Güncellemesi - Yeni Ticaret Politikaları ve Etkileri.
Merdivenköy Mah. Nur Sk.
Business İstanbul Sitesi A Blok No:1A
34732 Kadıköy, İstanbul