Adres
Merdivenköy Mah. Nur Sk.
Business İstanbul Sitesi A Blok No:1A
34732 Kadıköy, İstanbul

ABD’NİN YENİ TARİFELERİ IŞIĞINDA TÜRK LİMANLARI İÇİN OLASI SENARYOLAR
ABD, 2 Nisan 2025 tarihinde yeni ticaret tarifelerini dünya kamuoyuna açıklamıştır. Söz konusu ek tarifeler küresel ticaretin çehresini dramatik bir şekilde değiştirerek, ülkelerin yeni ekonomik koşullara uyum sağlama çabası içinde kazananlar ve kaybedenler yaratma potansiyeline sahiptir. Örneğin İsviçre'nin en büyük ikinci ticaret ortağı olan ABD, İsviçre mallarına %31 oranında yüksek tarifeler uygularken Türkiye %10 gibi görece düşük bir tarife oranıyla karşı karşıya kalmaktadır ki bu oran küresel ticaret ortakları arasında en düşüğüdür (BBC, 2025). Ülkeler arasındaki bu belirgin farklar, belirsizlik ortamında Türkiye için beklenmedik fırsatlar ve tehditler getirmektedir.
ABD Tarifeleri ve Küresel Ticaretteki Zincirleme Etkisi
ABD’nin 2 Nisan 2025 tarihinde açıklanan tarife politikaları, modern ticaret tarihinde benzeri görülmemiş bir değişimi işaret etmektedir. 2025 yılı başında yaklaşık %2 olan genel ağırlıklı ortalama tarife oranı, Nisan 2025 itibarıyla %20’yi aşmıştır (McKinsey, 2025). Bu kapsamlı önlemler, küresel piyasalarda ciddi dalgalanmalara yol açarken, uluslararası ticaret ağlarını da yeniden şekillendirmektedir.
Tarife oranları ülkelere göre büyük farklılık göstermektedir. Olası senaryoda Çin, %125-145 aralığında cezalandırıcı tarifelerle en ağır şekilde etkilenecek durumdadır. Buna karşılık Türkiye, %10’luk tarife oranına tabidir. Bu çarpıcı fark, Türkiye’yi ABD pazarına erişim açısından pek çok rakibine göre avantajlı bir konuma taşımaktadır. J.P. Morgan Research, söz konusu tarifelerin küresel GSYİH’de doğrudan etkiler yoluyla yaklaşık %1’lik bir düşüşe yol açabileceğini, dolaylı etkilerle bu kaybın iki katına çıkabileceğini öngörmektedir (J. P. Morgan, 2025). Penn Wharton Bütçe Modeli ise uzun vadeli GSYİH’nin %6 oranında azalabileceğini tahmin etmektedir (Penn Wharton, 2025). Tarifelerin Türkiye’de GSYİH bakımından sınırlı bir etki yaratması beklense de, küresel ticaretteki daralma ve tedarik zinciri değişikliklerinin dolaylı olarak GSYİH üzerinde belirsiz ancak potansiyel etkiler yaratması beklenmektedir.
Tablo 1: ABD Tarife Oranları ve Karşı Misillemeler
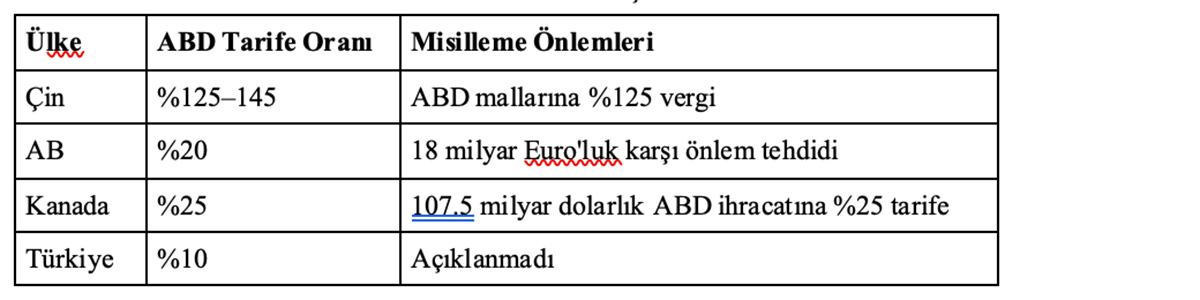
Çin’e karşı %125–145 arası tarife duyurulurken, Çin de ABD ürünlerine %125 vergiyle misilleme yapacağını belirtmiştir. Avrupa Birliği, %20’lik ABD tarifesine karşılık 18 milyar Euro’luk önlem tehdidinde bulunurken, Kanada ise 107.5 milyar dolarlık ABD ihracatına %25 oranında tarifeyle karşılık vermiştir (Euronews, 2025; Government of Canada, 2025). Türkiye için ise %10'luk ABD tarifesi açıklanırken resmi olarak bir misilleme adımı duyurulmamıştır. Yıllık yaklaşık 32,6 milyar dolarlık Türkiye-ABD ticaret hacmi ve 16,3 milyar dolarlık Türk ihracatı dikkate alındığında, olası tarife değişikliklerinin potansiyel etkisi oldukça geniş kapsamlıdır (TÜİK, 2024).
Finans sektörü kaynaklarına göre, olası yüksek gümrük tarifeleri nedeniyle küresel tedarik zincirlerinin Türkiye’ye yönlendirilmesi konusunda farklı görüşler mevcuttur. Bu doğrultuda, lojistik ağların yeniden yapılandırılmasıyla birlikte bazı görüşlere göre Türk ekonomisinin ve limanlarının önemli ölçüde fayda sağlaması beklenirken, diğer bir görüş de Türkiye’nin küresel ticaret anlamında olumsuz etkileneceği üzerinedir.
Bazı sektörler yeni tarifeler ile daha avantajlı duruma gelebilecekken, bazı sektörlerde de zorlukların devam etmesi beklenmektedir. Örneğin, Türkiye’nin ABD’ye yıllık 1,2 milyar dolar değerinde yaptığı otomotiv ihracatı, şu anda %25’lik bir sektörel tarife ile karşı karşıyadır. Buna rağmen, Türkiye'nin diğer ülkelere kıyasla genel durumu daha avantajlı görünmektedir. Nitekim tarifelerin açıklanmasından bu yana küresel petrol fiyatları varil başına 75 dolardan 65 dolara kadar gerilemiştir. Bu durum petrol ve doğalgaz ihtiyacının büyük çoğunluğunu ithal eden Türkiye için olumlu bir gelişme olarak öne çıkmaktadır.
Tablo 2: ABD’nin Türkiye'den ithal ettiği çeşitli sektörlerde uyguladığı gümrük tarifeleri (2025)
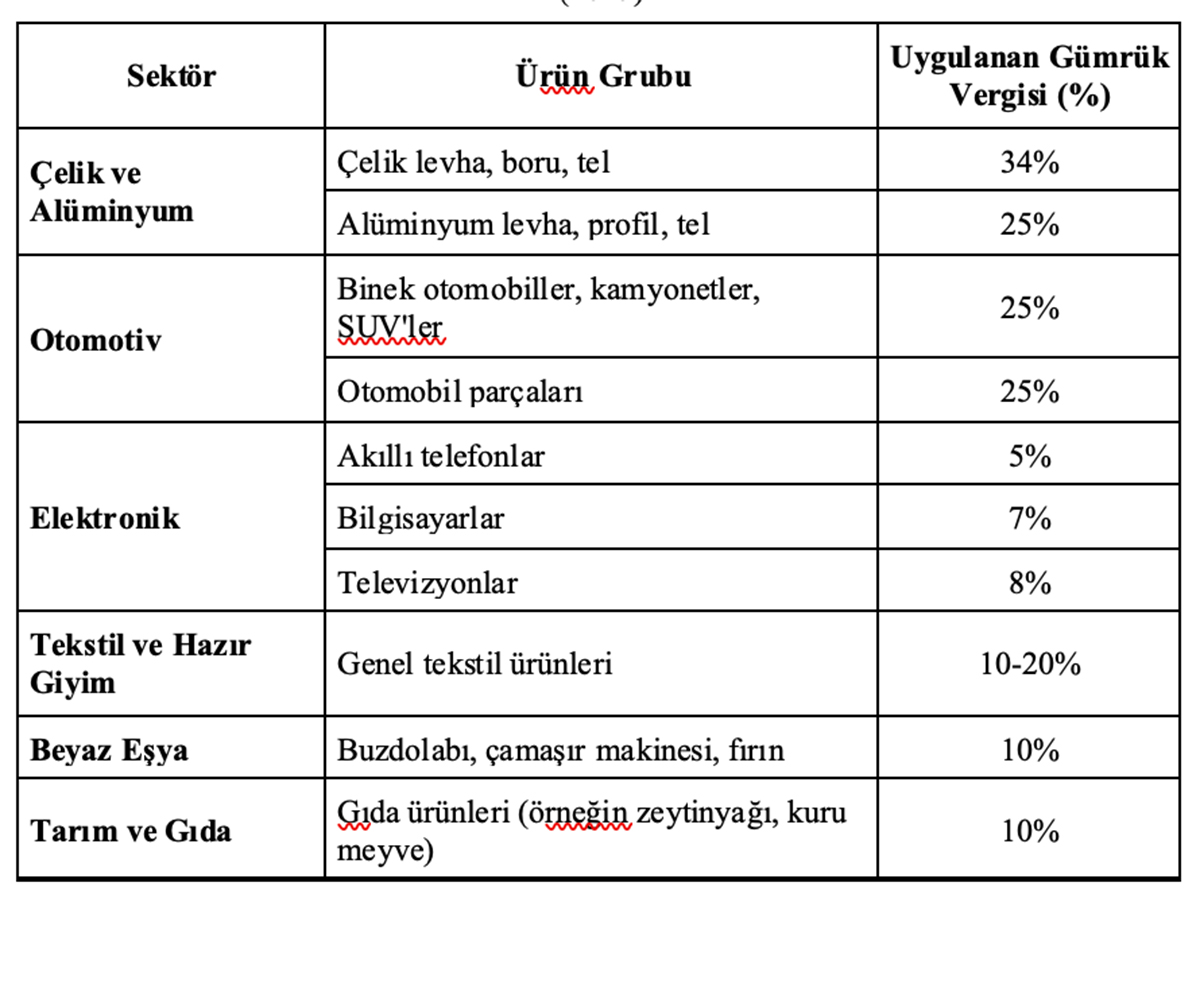
Kaynak: (Worldbank, 2025)
ABD’nin Çin mallarına uygulayacağı olası yüksek tarifeler sonrası Çin’in atacağı stratejik hamlelerin Türkiye’ye sektörel yansımaları karmaşık ancak önemli olacaktır.
Yeni Ticaret Düzeninde Türk Limanları: Fırsatlar ve Riskler
Türkiye'nin Avrupa ve Asya arasında yer alan jeopolitik konumu, değişen küresel ticaret yapısı içinde özel bir avantaj sağlayabilir. ABD’nin Türkiye’den ithal ürünlere yalnızca %10 oranında tarife uygulaması – Çin’in %125-145, AB’nin %20 ve Kanada’nın %25 oranındaki tarifelerine karşılık– Türk üretici ve ihracatçıları için kayda değer bir rekabet avantajı oluşturmaktadır. Ayrıca, Türkiye’nin özellikle Akdeniz kıyısındaki limanları, yeniden yönlendirilen ticaret akışlarını karşılamak için stratejik bir konumdadır.
Küresel ticaretin yeniden yapılandığı bu dönemde, Türk limanları önemli bir kavşakta bulunmaktadır. 2025’ün ilk dört ayında limanlarımızda toplamda 181.9 milyon ton yük elleçlenmiştir ve bu, bir önceki yıla göre %1,3’lük artış anlamına gelmektedir. Konteyner hacmi ise yılın ilk 4 ayında %0.7’lik bir düşüşle 4.45 milyon TEU olarak gerçekleşmiştir. 2025 Nisan ayı itibarıyla limanlardaki yük hacmi ise yıllık bazda %0,6 oranında artmıştır (UAB, 2025).
Küresel ticaret akışları hâlihazırda yön değiştirmeye başlamıştır. Süveyş ve Panama kanallarındaki son aksaklıklar, denizcilik şirketlerini alternatif rotalar aramaya itmiştir. Afrika etrafından yönlendirilen gemiler, transit süresini artırarak küresel gemi talebini %3, konteyner gemisi talebini ise %12 oranında yükseltmiştir (UNCTAD, 2024). Bu durum, Türkiye’nin stratejik konumdaki limanlarına yönelen trafiği artırabilecek bir gelişme olarak ön plana çıkmaktadır.
Yüksek tarifelere maruz kalan bölgelerdeki üreticiler, üretim tesislerini daha düşük tarifeli ülkelere kaydırmayı değerlendirebilir. Bu durum Türk limanları ve lojistik altyapısı açısından önemli fırsatlar yaratabilir. Söz konusu gelişmeler Türkiye özelinde ülkenin alternatif üretim merkezi olarak konumlanması açısından bir fırsat sunmaktadır. Ancak bazı sektörler, örneğin ABD’ye yapılan otomotiv ihracatı, sektör bazlı %25’lik tarifeden halihazırda olumsuz etkilenmektedir.
Stratejik olarak bakıldığında, Türkiye'nin coğrafi konumu ve mevcut liman altyapısı, küresel tedarik zincirlerinin yeniden yapılandığı bu dönemde ülkeyi cazip bir üretim ve lojistik merkezi haline getirme potansiyeline sahiptir. Tekstil, inşaat ve mobilya gibi sektörler bu durumdan daha olumlu etkilenebilirken, otomotiv sektörü gibi bazı alanlarda sektörel tarifeler nedeniyle kısıtlamalar sürebilir.
Finansal olarak bakıldığında, Çin’in ABD’ye 536 milyar dolarlık ihracatının yalnızca bir kısmının Türkiye’ye yönlendirilmesi bile, Türk limanlarında milyarlarca dolarlık yeni yük akışı yaratabilir (Tradingview, 2023).
Küresel Ticaretin Yeni Dinamiklerinde Türkiye Limanları: Üç Olası Senaryo
· Senaryo 1: Türkiye Bölgesel Lojistik Merkezi Oluyor (En İyimser Senaryo)
ABD'nin Çin'e uyguladığı yüksek tarifeler sonrası Çinli üreticiler, maliyet avantajlarını ve pazar erişimini korumak için alternatif pazarlara yönelme stratejisi geliştirir. Bu durum özellikle küresel tedarik zincirlerini ve bölgesel ticaret ilişkilerini yeniden şekillendirebilir. Çin’in ilk yöneleceği ülkeler yakın coğrafi konum, düşük iş gücü maliyeti ve RCEP gibi bölgesel ticaret anlaşmaları sebebi ile Vietnam, Tayland, Endonezya, Malezya ve Filipinlerdir. Çin bazı üretim faaliyetlerini bu ülkelere kaydırarak hem ABD’ye ihracatı sürdürebilir hem de gümrük vergilerinden kaçınabilir.
AB’deki gelişmiş pazar yapısı, yüksek alım gücü ve tarifesiz ticaret imkanları nedeni ile Çinli firmalar AB pazarına daha fazla odaklanmak için yerel ofisler açma, markalaşma, AB normlarına uygun üretim gibi stratejiler geliştirebilir. ABD dışında büyüyen Latin Amerika pazarında Çin özellikle Brezilya, Şili, Meksika gibi ülkelerle olan ekonomik ilişkilerini derinleştirerek tarım makineleri, elektronik ürünler, otomotiv yan sanayi gibi sektörlerde büyümeyi hedefleyecektir Hindistan ile ilgili olarak, jeopolitik rekabet ve ticaret kısıtları olsa da bazı sektörlerde (örneğin tüketici elektroniği, tekstil) iş birlikleri artabilir. ABD’ye doğrudan satış zorlaşacağı için, Çinli üreticiler Amazon, AliExpress, Temu, Shein gibi platformlar üzerinden alternatif pazarlara bireysel tüketici üzerinden ulaşmaya çalışır, stokları üçüncü ülke merkezlerinde tutarak (ör. Meksika, Kanada) yeniden ihraç etmeye çalışacaktır.
Çinli üreticiler bu alternatif pazarlara yönelirse bu durum Türkiye’nin lojistik ve liman altyapısı açısından önemli fırsatlar ve dönüşümler yaratabilir. Çin’den çıkan mallar Avrupa’ya, Afrika’ya veya Latin Amerika’ya giderken Türkiye'nin Orta Koridor (Middle Corridor) üzerindeki konumu daha da stratejik hale gelecektir. Bu durum Kombine taşımacılık (deniz + kara + demiryolu) bağlantılarında büyüme yaratacak ve Mersin, İzmir, İstanbul, Tekirdağ gibi limanların aktarma ve transit rolünü arttıracaktır. Diğer taraftan Çinli firmalar, ürünlerini Avrupa’ya daha hızlı ulaştırmak için Türkiye’de ara depo ve dağıtım merkezleri kurmak isteyebilir. Bu da özellikle İstanbul, Kocaeli, Bursa, Tekirdağ ve Manisa gibi sanayi-lojistik entegre bölgelerde e-ticaret için Mikro Dağıtım Merkezleri (Micro Fulfillment Centers) kurulmasını tetikleyebilir. Diğer taraftan, Çin mallarının Afrika, Avrupa ve Latin Amerika’ya giderken Süveyş üzerinden gelen yükleri Türkiye limanlarında aktarma ve konteyner değişimi gerektirebilecektir. Bu durumda özellikle; Akdeniz-Arap Yarımadası-Afrika bağlantısında öne çıkacaktır. Çin'den gelen yüklerin Türkiye üzerinden Avrupa’ya kara/demiryolu ile taşınması alternatifi de değerlendirilmelidir. Demiryolu taşımacığı alternatifinin değerlendirilmesi BTK Hattı’na yatırım gerekliliğini artıracak, Kapıkule ve Halkalı’da yeni gümrük-kargo alanlarına ihtiyaç doğurabilecektir.
Sonuç olarak Çin’in alternatif pazarlara yöneldiği Türkiye’nin Lojistik Merkez olarak tahmin edildiği en iyi senaryoda limanların transit, aktarma ve kısa mesafe deniz taşımacılığında önemi artacak, e-ticaret hacminin artması sonucu yeni fullfillment merkezleri ihtiyacı doğacak, Çin BTK Avrupa hattında hacim artışı ortaya çıkacaktır. Bu durumda limanlarımızın öneminin artması sonucunda limanlarımızda altyapı ve kapasite arttırımı, kısa demiryolu bağlantı hatlarının kurulması, elleçleme sürelerinin kısaltılması gerekliliğinin sonucu otomatik kapı sistemleri, rıhtım rezervasyon sistemleri gibi dijitalleşme ve otomasyon gerekliliği doğacaktır. Kısa mesafe deniz taşımacılığının öneminin artması Avrupa ile entegrasyonu güçlü olan limanlarımız için (Çeşme, Tekirdağ) özel hatlar geliştirme fırsatı yaratacaktır ve bunun sonucu karayolu yükü azalarak çevresel etki düşecek ve karbonsuz lojistik hedefleri ulaşılabilir olacaktır.
· Senaryo 2: Kontrollü Büyüme – Karma Fırsatlar ve Engeller (Gerçekçi Senaryo)
ABD tarifelerinin küresel tedarik zincirini yeniden şekillendirdiği ancak birçok firmanın Çin’den tamamen çıkmadığı bu senaryoda üretim hacminin Türkiye’ye kısmen yönelmesi, Çin’in ucuz mallarının Türkiye’ye girmeye devam ettiği bu senaryoda yerli sanayici baskı altında kalacaktır. Diğer taraftan Türkiye özellikle AB Gümrük Birliği avantajı, genç iş gücü, coğrafi yakınlık sayesinde bazı yatırımları çekmesi beklenmektedir.
Ticarette yaşanabilecek bu gelişmeler, transit ve aktarma yükleri hacminde ılımlı bir artışa sebep olabilecek, Mersin Limanını Afrika ve Ortadoğu bağlantılarıyla, Ambarlı Limanını Avrupa kısa mesafe taşımacılığındaki rolü ile ön plana çıkaracaktır. Ancak bu büyüme ve yönelim doğrudan yabancı yatırım eksikliği ve rıhtım ve depo sınırlılıkları sebebi ile kısıtlı kalabilecektir. Diğer taraftan, ani yük akışlarını karşılayamayan limanlarda kuyruklar, gecikmeler ve gemi beklemeleri sonucu darboğazlar oluşabilecektir. Demiryolu bağlantılarının yetersiz kalma ihtimali artacak gümrük sahaları büyüme temposuna ayak uydurabilmekte zorlanacaktır. Burada bahsedilen bu darboğazlar dijitalleşme gerekliliklerinin önemini ortaya çıkarabilecektir.
Sonuç olarak bu senaryoda, belirli sektörlerde üretim hacminin kayması teknoloji yoğun üretim için rekabet avantajı yaratabilecek iken Çin mallarının düşük fiyat avantajı yerli sanayici için baskı ortaya koyacaktır. Beklenen üretim kayması ve muhtemel hacim artışı sebebi ile limanlarda beklenen büyüme yatırımı eksikliği ve rıhtım yetersizlikleri gibi darboğazları ortaya çıkarabilecektir. Beklenen makul düzeydeki hacim artışı , finansman ve adaptasyon zorluklarına rağmen lojistik sektöründe dijitalleşme ve yeşil dönüşüm ivmesine hazırlık için fırsat olabilecektir.
· Senaryo 3: Kaotik Ticaret Ortamı ve Lojistik Darboğaz (En Kötümser Senaryo)
En kötümser senaryoda ABD’nin Çin ile ticaret savaşının derinleşmesi, Çin’in iç tüketime yönelmesi ve ihracatını daraltması beklenmektedir. Bu durumda küresel ticaret yavaşlayacak, Türkiye’ye yönelmesi beklenen üretim ve yük trafiği gerçekleşmeyecektir. Çin mallarının devalüasyonla Türkiye'ye akması, yerli üretimi zora sokacaktır. Çin gibi düşük maliyetli tedarikçilerden gelen ürünlerin akışı azaldığında veya navlun fiyatları yükseldiğinde, ithalata bağımlı sektörlerin (örneğin elektronik, otomotiv, beyaz eşya) daha pahalıya hammadde veya ara malı temin etmesi muhtemeldir. Bunun sonucunda üretimde daralma ve fiyat artışları yaşanabilecek ve bazı firmalar üretimi yavaşlatabilecek veya tamamen durdurabilecektir.
ABD-Çin gerilimi nedeniyle küresel ticarette yavaşlama ve üretimin yeniden yönlendirilmemesi durumunda, Türkiye’nin limanlarına beklenen ek yük trafiği gerçekleşmeyecek ve Türk Limanlarında konteyner trafiği azalarak elleçleme gelirleri düşecektir. Bu durumun sonucunda liman yatırımlarının ertelenmesi ile birlikte lojistik sektörü kapasite fazlası nedeni ile mali baskı altına girecektir. Bunun sonucunda lojistik firmalarının, atıl kalan araç, ekipman ve insan kaynağını finanse etmekte zorlanması, maliyetlerin sabit kalması ve gelirlerin azalması muhtemeldir.
Sonuç olarak üretimde daralma ve fiyat artışlarının yaşanılması beklenen bu senaryoda, konteyner ve genel yük trafiğinde beklenen azalma limanlarımızın rekabet gücünün uzun vadede azalmasına ve liman hinterlandında ekonomik hareketliliğin azalmasına sebep olabilecektir.
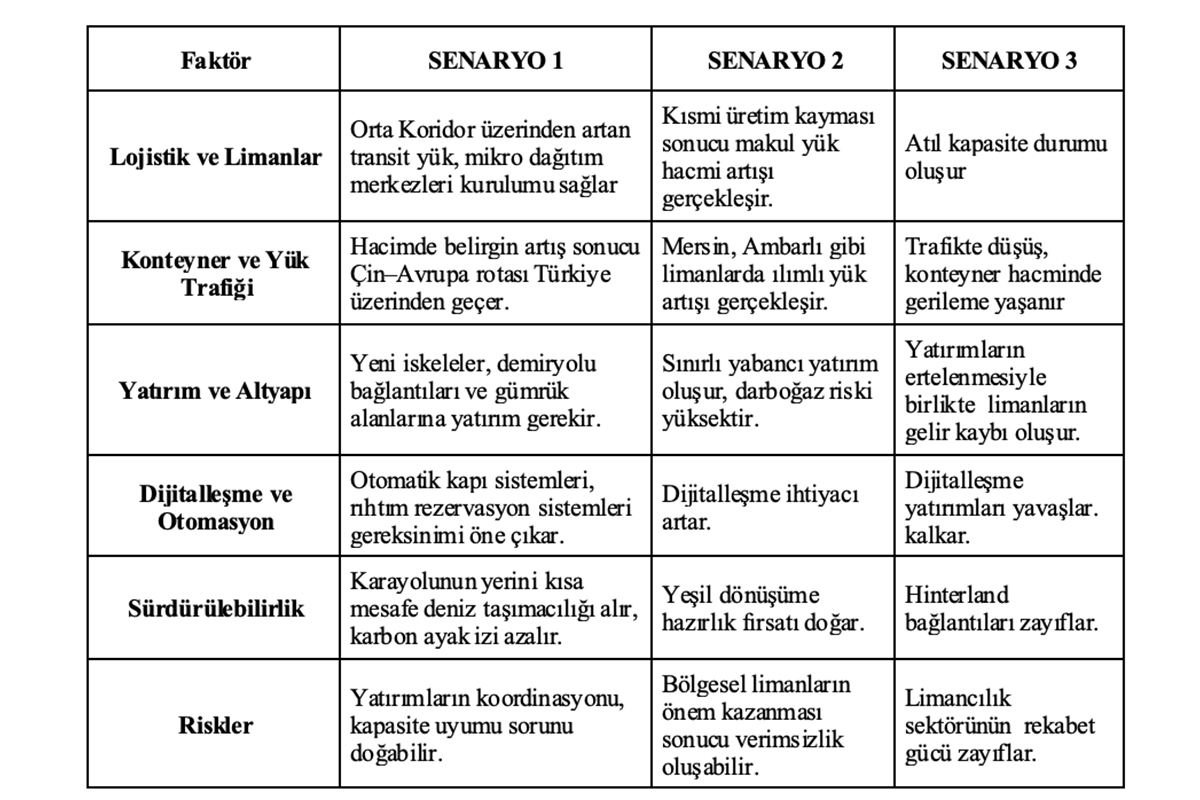
Tablo 3: Gümrük Tarifelerinin Olası Etkileri ile İlgili Senaryoların Karşılaştırılması
SONUÇ VE ÖNERİLER
ABD’nin yeni tarife politikaları, küresel ticaretin yönünü değiştirirken Türkiye’yi alternatif bir üretim ve lojistik üssü haline getirme potansiyeli taşımaktadır. Bu süreçte Türk limanları, yük akışlarındaki değişimin merkezinde yer alabilir. Ancak bu fırsatların doğru yatırımlarla ve önleyici adımlarla desteklenmemesi sektörel risklerin büyümesine neden olabilir.
Belirsizlik karşısında senaryo bazlı stratejik planlama yapılarak farklı ticaret akışı senaryoları için esnek ve alternatifli altyapı planları hazırlanmalıdır. Yük artışı senaryoları için elleçleme süreleri kısaltılmalı, vardiya planlaması ve ekipman sayısı optimize edilmelidir. Beklenen yük artışı gerçekleşmezse oluşabilecek atıl kapasite ve gelir düşüşüne karşı esnek mali modeller hazırlanmalıdır. Bunun yanında; liman çalışanlarının farklı senaryolarının sonuçları ve kriz yönetimi ile ilgili olarak eğitim alması önerilen konulardan biridir.
Bunun yanında; farklı senaryolara karşı hazırlık yapılırken sürdürülebilirlik ve dijitalleşme ile ilgili gereklilikler mutlaka dikkate alınmalıdır. Özellikle iyimser senaryo ile Türkiye’nin bölgesel lojistik merkez olması durumunda, Yeşil Mutabakat gereklilikleri de dikkate alınarak, karbon ayak izinin azaltılması ile ilgili faaliyetlerle yeşil liman sertifikasyonlarının yaygınlaştırılması ve yeşil lojistik hedeflerine katkı sağlanmalıdır.
Yeşil liman sertifikasyonlarının önemi kıyıdan gemiye elektrik sağlama (cold ironing) sistemlerinin Türk Limanları’nda uygulamaya geçilmesinin aciliyetini artırmaktadır.
Gümrük tarifesi ile ilgili değişikliklerin anlık takibinin sağlanması ve gerekli aksiyonların alınması belirsizliğin azaltılması açısından kritik derecede önemlidir. Bu amaçla; TURKLİM ile işbirliği içinde bir çok kriteri(örneğin yük bekleme süresi, rıhtım doluluk oranı, konteyner rotasyonu gibi göstergeler) izlemeye yardımcı olacak Ulusal Liman Takip Sisteminin oluşturulması önerilmektedir.
KAYNAKÇA
BBC. (2025). See the Trump tariffs list by country.
J. P. Morgan. (2025). US tariffs: What’s the impact on global trade and the economy?
McKinsey. (2025). Tariffs and global trade: The economic impact on business.
Tradingview. (2023). China Exports to United States.
TÜİK. (2025). Ülkelere Göre Yıllık İthalat ve İhracat.
UAB. (2025). T.C. Ulaştırma ve Altyapı Bakanlığı, Denizcilik İstatistikleri.
UNCTAD. (2024). Review of Maritime Transport 2024.
Worldbank. (2025). World Integrated Trade Solution - United States tariffs on Turkey.
Merdivenköy Mah. Nur Sk.
Business İstanbul Sitesi A Blok No:1A
34732 Kadıköy, İstanbul